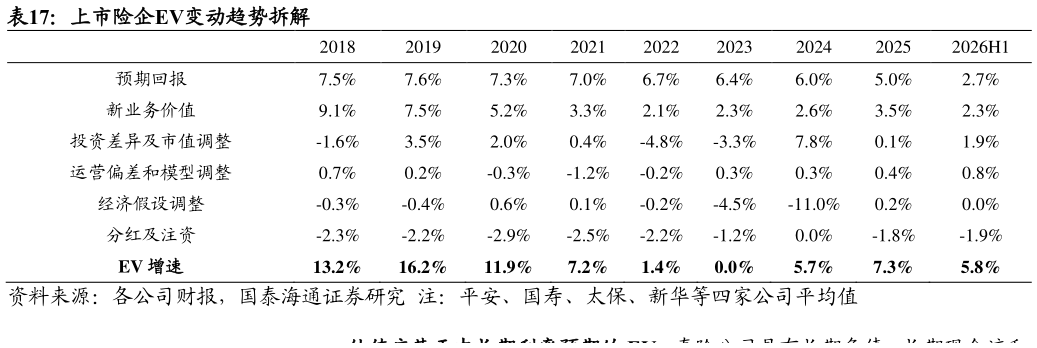
> 数据图表如何了解上市险企EV变动趋势拆解2026-9-3EV 以股东长期价值为核心,更适合评价寿险公司的跨周期经营质效。 (1)EV 反映存量业务归属于股东的经济价值。根据中国精算师协会披露,EV 是由自由盈余、要求资本以及扣除要求资本成本后的有效业务价值(VIF)构成。其中,VIF 是存量保单未来保费及投资收益扣除赔付、费用和税费后,未来可分配利润的折现值。因此,EV 以股东最终能够获得的经济利益为评价对象,既反映当前已经积累的净资产,也纳入存量保单未来释放的股东利润。 (2)EV 基于中长期经济假设进行评估,与寿险长期经营特征更加匹配。 寿险保单期限较长,价值创造取决于未来多年投资收益、赔付、退保和费用等现金流,不能仅依据某一时点的短期利率进行判断。EV 通过设定中长期投资收益率假设预测未来股东利润,并使用风险贴现率将其折算至评估时点,能够将长期收益能力、资金时间价值和经营风险纳入统一框架。特别是在当前利率处于非常态低位的背景下,以合理的中长期利率中枢为基础,并根据不同利率情景动态调整投资收益率和贴现率假设,可以避免将短期低利率机械外推至整个保单期限,从而更加客观地评价寿险公司的长期价值。 (3)EV 变动分析能够区分内生经营贡献与外部市场扰动。EV 将价值变动拆分为预期回报、新业务价值、运营偏差和模型调整、投资差异及市值调整、经济假设调整以及分红注资等项目,从而判断价值增长究竟来自存量业务的正常释放、新业务创造,还是短期资本市场波动。2018 年以来,上市险企的预期回报和新业务价值持续构成 EV 的正向贡献,而投资差异、经济假设调整等项目波动较大尽管 20222024 年外部环境带来明显扰动,EV 仍保持稳定或恢复增长,2025 年和 2026H1 分别增长 7.3%和 5.8%。这说明 EV能够较好地穿透短期市场波动,识别寿险公司更加稳定、可持续的价值创造能力。国泰海通综合其他