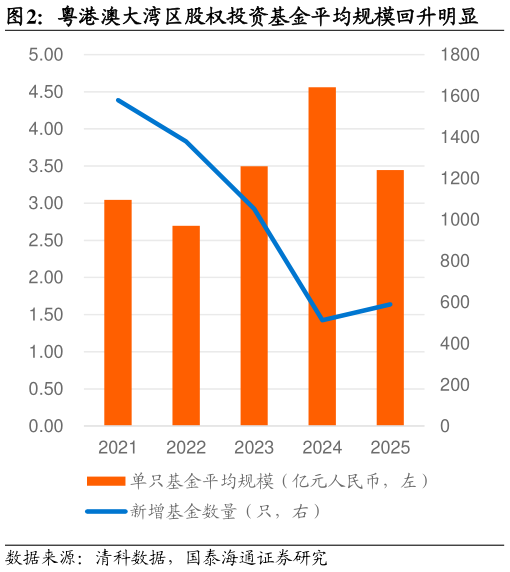
> 数据图表如何解释粤港澳大湾区股权投资基金平均规模回升明显2026-9-34. 科技金融的实践验证 规划文件的落地成效,需通过市场主体的投资行为进行检验。而股权投资作为连接政策导向与产业实体的关键纽带,其规模变化、赛道分布与退出结构,直接反映了资本对地方产业发展及区域协同方向的真实预期与配置逻辑。 4.1. 总体情况:募资端结构性出清,投资端集中度提升 2021 年以来,粤港澳大湾区的股权投资市场经历了从“规模扩张”到“结构出清”再到“头部集中”的阶段性转换。 募资端,行业集中度大幅提升,头部管理机构主导地位强化,小型管理人加速退出。新增基金管理人数量从 2021 年的 176 家下降至 2025 年的 26 家,2026 年上半年仅 7 家管理基金数量从 2021 年的 76 只减少至 2025 年的 5只,2026 年上半年仅 2 只管理资本量则从 2021 年的 1603.4 亿元收缩至2025 年的 86.2 亿元,2026 年上半年仅 1.4 亿元。但在管理人增量收缩的同时,增量基金平均规模逆势扩张,反映供给出清与存量集中并行的结构性特征。新增备案基金规模在 2026 年上半年已达 1969.2 亿元,接近 2025 年全年 2032.5 亿元的水平,单只基金平均规模从 2021 年的 3.04 亿元提升至2025 年的 3.44 亿元,2026 年上半年达 4.77 亿元。国泰海通综合其他