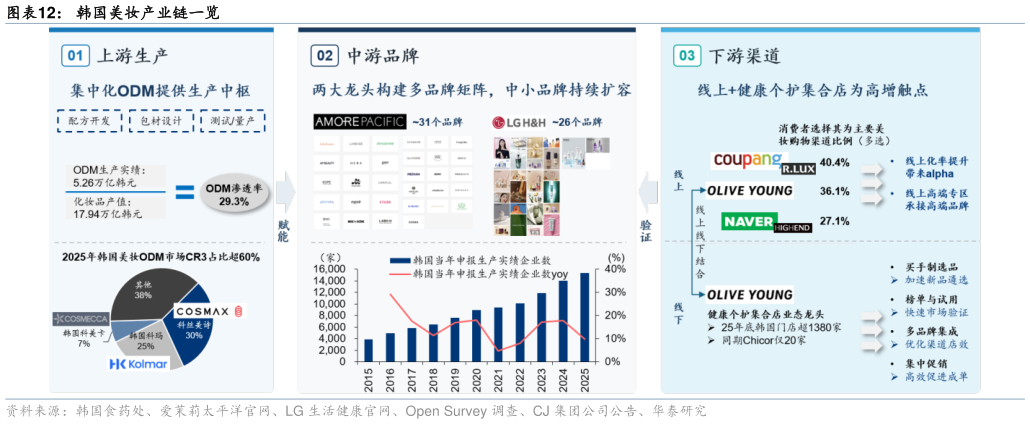
> 数据图表想问下各位网友韩国美妆产业链一览2026-9-4上游生产端集中化产能赋能品牌上新。据韩国食药处,2025 年韩国 ODM 生产额为 5.26 万亿韩元,其中 COSMAX韩国科玛韩国科美卡分别占 30.6%24.7%6.7%,前三家合计62.0%,上游龙头份额集中。龙头生产商在全球市场亦占据重要位置,据韩国经济新闻,COSMAX 自 2015 年首次超过意大利 Intercos 以来,已连续十余年位居全球化妆品 ODM行业第一。韩国 ODM 企业将配方开发包材设计测试及量产集成,从接单至出货通常约需3-6 个月,短于海外 ODM 的 6-24 个月。集中化的产品开发和生产体系作为韩妆的生产中枢,降低了中小品牌自建工厂的投入,并缩短新品上市周期,响应快速迭代的美妆市场。 中游两大龙头构建多品牌矩阵,中小品牌持续扩容。本土韩妆两家龙头公司均建立多品牌矩阵,爱茉莉太平洋旗下雪花秀、HERA、兰芝、悦诗风吟、AESTURA 等覆盖不同价格带及消费需求LG 生活健康则拥有 Whoo、O HUI、CNP、belif 及 THE FACE SHOP 等品牌,覆盖高端护肤、功效护肤及大众美妆。据韩国食药处,截至 2025 年末,韩国共有化妆品责任销售企业 28,412 家,其中 15,342 家当年申报生产实绩yoy9.8%,申报生产品目达145,360 个yoy5.2%,韩国化妆品企业及产品供给亦持续扩容。 美妆集合店兼具“种草”与“成单”属性,作为重要消费者触点加速产品迭代。Olive Young通过买手选品品类榜单试用体验及集中促销,将不同品牌置于同一场景内,消费者购买反馈又成为调整货架和筛选新品的依据。相较传统专柜,该模式弱化单一品牌对流量和陈列的控制,为中小品牌及细分单品提供更多曝光机会,也加快了成分趋势和产品形态的迭代。华泰证券综合其他