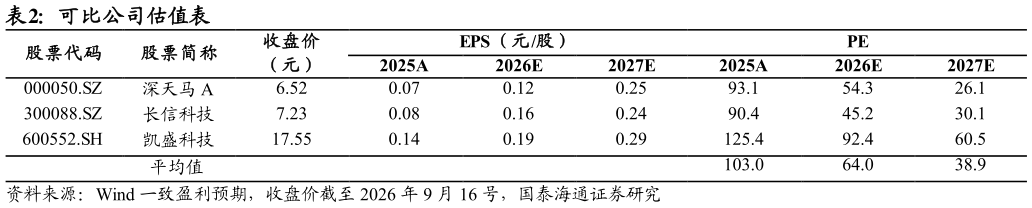
> 数据图表想问下各位网友可比公司估值表2026-9-3盈利假设:公司传统主业主要为全贴合产品等其他显示部件,预计收入和毛利率保持相对稳定。新增业务电子纸预计贡献较多增量,按照公司目前投产节奏及问询函中所给出的收入利润假设,我们预计 2027-2028 年公司 MED电子纸将逐步迎来收获期。 我们预期公司 2026-2027 年 EPS 为 0.32 和 0.61 元,实现较快增长,参考可比公司,由于公司传统主营业务保持相对稳定,新型业务 MED 业务处于成长期,综合考虑下保守预测给予 27 年 PE 估值 25x,目标价 15.3 元,首次覆盖给予“增持”评级。国泰海通科技传媒