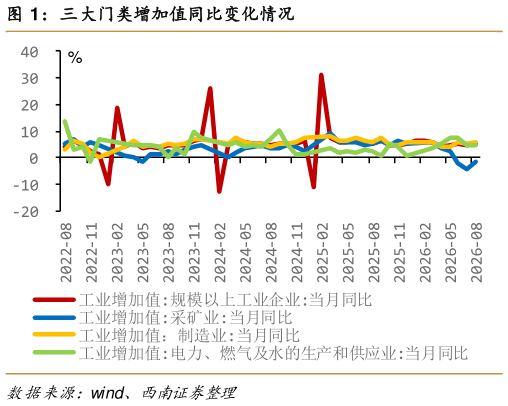
> 数据图表谁知道三大门类增加值同比变化情况
2026-9-4 商品消费增长承压, 服务消费保持韧性。8 月单月,社会消费品零售总额同比增长 0.4%,增速较上月收窄 0.2 个百分点扣除汽车后的消费品零售额同比增长 2.5%,增速与上月持平,汽车消费走弱仍是社零增速放缓的主要拖累。分项看,餐饮收入同比增长 1.1%,增速收窄 0.3 个百分点商品零售同比增长 0.3%,增速收窄 0.2 个百分点,整体消费需求仍偏弱。分品类看,消费呈现明显结构分化。通讯器材零售同比增长 27.3%,增速较上月提升 6.9 个百分点,主要受存储芯片价格上涨带动消费电子产品价格上行,以及部分消费需求提前释放影响汽车类零售额同比下降 18.5%,降幅较上月扩大 1.5 个百分点,成为社零增长的主要拖累。家用电器零售额同比由上月下降 1.9%转为增长2.3%,或受暑期促销活动带动。烟酒类零售额同比增长 12.5%,增速扩大 6.5个百分点。家具、建筑装潢类零售额同比分别下降 7.9%和 11.8%,地产市场调整对相关消费的压制仍在延续,但两者降幅均有所收窄,显示相关消费边际有所改善。尽管消费总量增速有所回落,消费结构升级趋势仍在延续。1-8 月,社会消费品和服务零售总额同比增长 2.5%,其中服务零售额增长 4.9%,高于商品零售额 3.9 个百分点,服务消费增速明显快于商品消费。新型消费业态亦保持较快增长,1-8 月限额以上仓储会员店、无人值守商店零售额同比增速均超过 25%,且均较 1-7 月加快购物中心零售额持续保持两位数增长,集合店零售额连续四个月加快。往后看,相较于传统商品消费,服务消费和新型消费业态或将成为后续消费修复的主要方向,而汽车及地产相关消费能否改善,仍是影响社零整体增速回升的重要因素。 风险提示:政策落地节奏不及预期风险,海外经济超预期波动风险。已公布的宏观或产业政策在实际执行过程中,可能因配套措施不完善、部门协调不畅、地方执行力度差异或市场环境变化等因素,导致其推进速度、覆盖范围或最终效果慢于或弱于市场预期,从而影响政策目标的实现与经济修复的进程主要经济体的政治局势、经济数据或宏观政策出现意外变化,其幅度或频率超出市场普遍预测。这种超预期波动可能引发全球金融市场动荡、贸易条件恶化或外需急剧收缩,并通过金融、贸易及预期渠道向国内传导,增加我国外部环境的复杂性与不稳定性。