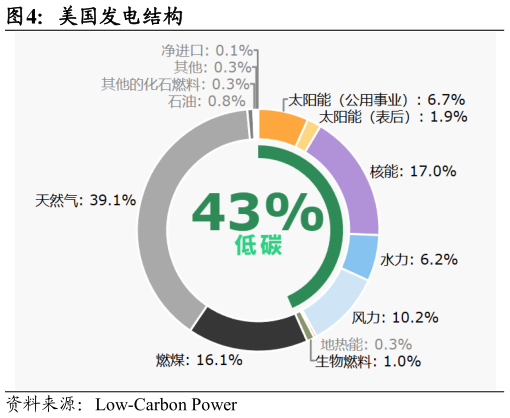
> 数据图表咨询大家美国发电结构2026-9-3词元生产的底层支撑是算力,算力的核心构成是芯片与电力,生产端的竞争本质是全供应链的成本与效率竞争。美国依托先进芯片、软件生态和超大规模云平台构筑技术壁垒,聚焦高性能、高附加值词元供给中国则依托庞大电力系统、低成本绿电和全国算力网络建设推进算电协同,形成规模优势。电力方面,美国能源基础较好但局部电网约束日益突出,中国则凭借供给扩张能力和西部低成本绿电形成算电协同优势。欧洲本土电力成本居高不下,与欧洲相比,中国和美国的电力成本优势都比较明显,2025 年美国居民用电价格为 0.15 美元千瓦时,中国为 0.08 美元千瓦时。美国拥有丰富的天然气、核电和可再生能源资源,微软、谷歌、亚马逊等大型科技企业可以通过长期购电协议、自建电源和投资核电等方式锁定电力供应。美国数据中心集中在北弗吉尼亚、得州和中西部地区,但 AI 数据中心过度集中,输电线路、并网审批受到地方治理约束。中国具备通过大规模新增风光电、储能和特高压输电支持算力扩张的能力,通过绿电交易、直供和源网荷储一体化,将电价压低。截至 2026 年 6 月底,中国可再生能源发电量接近 2 万亿千瓦时,占全部发电量的 41.2%,可再生能源发电增量覆盖同期全国新增用电量的 61.9%。以呼和浩特为例,2026 年当地数据中心绿电使用比例已经达到 86%,电力到户交易价格稳定在约 0.35 元千瓦时,折合约 4.9 美分,显著低于美国工业平均电价。国泰海通公共服务