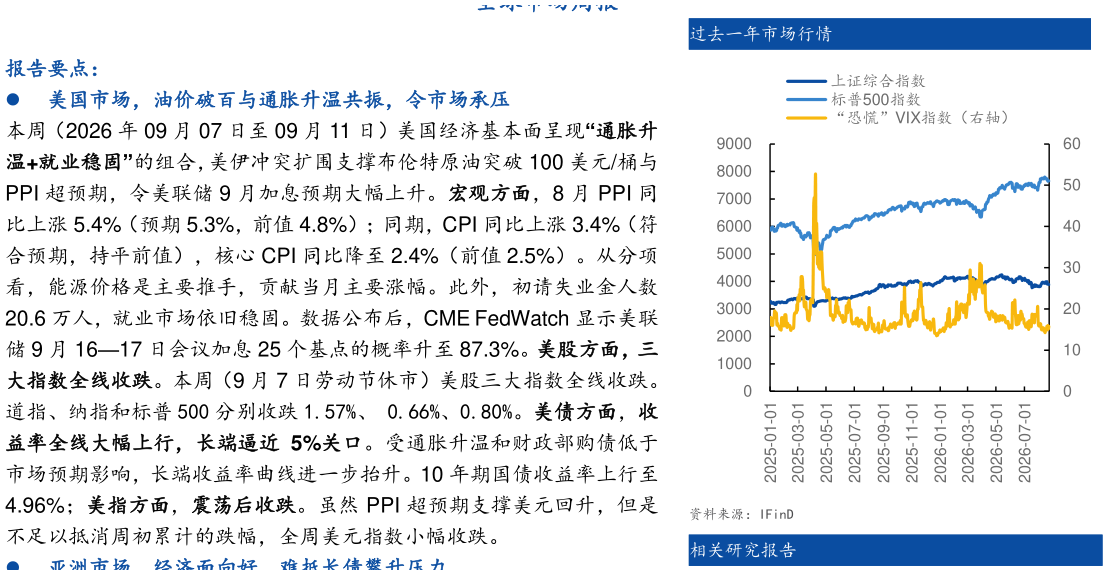
> 数据图表如何才能TablePicQuote2026-9-4TableSummary 报告要点: 美国市场,油价破百与通胀升温共振,令市场承压 本周(2026 年 09 月 07 日至 09 月 11 日)美国经济基本面呈现“通胀升温就业稳固”的组合,美伊冲突扩围支撑布伦特原油突破 100 美元桶与PPI 超预期,令美联储 9 月加息预期大幅上升。宏观方面,8 月 PPI 同比上涨 5.4%(预期 5.3%,前值 4.8%)同期,CPI 同比上涨 3.4%(符合预期,持平前值),核心 CPI 同比降至 2.4%(前值 2.5%)。从分项看,能源价格是主要推手,贡献当月主要涨幅。此外,初请失业金人数20.6 万人,就业市场依旧稳固。数据公布后,CME FedWatch 显示美联储 9 月 1617 日会议加息 25 个基点的概率升至 87.3%。美股方面,三大指数全线收跌。本周(9 月 7 日劳动节休市)美股三大指数全线收跌。道指、纳指和标普 500 分别收跌 1.57%、 0.66%、0.80%。美债方面,收益率全线大幅上行,长端逼近 5%关口。受通胀升温和财政部购债低于市场预期影响,长端收益率曲线进一步抬升。10 年期国债收益率上行至4.96%美指方面,震荡后收跌。虽然 PPI 超预期支撑美元回升,但是不足以抵消周初累计的跌幅,全周美元指数小幅收跌。 亚洲市场,经济面向好,难抵长债攀升压力 本周亚洲经济基本面呈现“增长强劲利率冲击”的组合。日本方面,虽然 8 月 PPI 微降,但是二季度实际 GDP 环比上修至 1.4%、8 月生产者价格同比上涨,后者增强了日本央行 9 月加息的预期。韩国方面,二季度GDP 初值同比增长 3.7%,失业率大幅下降,经济保持景气。股市方面,油价冲高与利率上行加剧市场分化。日经 225 指数和新加坡海峡时报指数分别下跌 1.55%和 1.83%。韩国综合指数逆势上涨 3.33%。债市方面,多国长债收益率持续攀升,日债重返 30 年高位附近。日本 10 年期国债收益率上行至 2.99%,长债受央行加息预期与全球债市抛售共同推动韩国 10 年期国债收益率升至约 4.54%新加坡 10 年期国债收益率升至约 2.46%。汇市方面,多数本币兑美元走强。除新元走弱外,日元和韩元均走强。美元兑日元回落至 153.53,主因市场强化日本央行的加息预期,叠加套息交易平仓美元兑韩元全周收跌,半导体出口高增与贸易顺差扩大为韩元提供支撑。 欧洲市场,欧央行年内二次加息,欧债收益率创多年新高 本周欧洲经济基本面呈现“央行加息财政承压”的组合。9 月 10 日,欧洲央行如期将三大关键利率上调 25 个基点,为年内第二次加息,存款便利利率升至 2.50%、主要再融资利率升至 2.65%,同时还上调了明后两年通胀预测。德国方面,7 月工业产出环比下降 1.1%,主因汽车产量环比大跌8 月 CPI 终值同比上涨 2.9%(前值 2.8%),能源价格仍为主要推手。法国方面,9 月 11 日,经济与财政部将 2026 年经济增长预期年内第三次下调(降至 0.5%),并承认财政赤字率将超过 5%,该数据表明法国经济正落后于欧洲其他国家。英国方面,7 月贸易差额改善,商品和服务贸易总逆差收窄至 35 亿英镑,其中商品逆差明显收缩,服务贸易顺国元证券能源矿产