> 数据图表

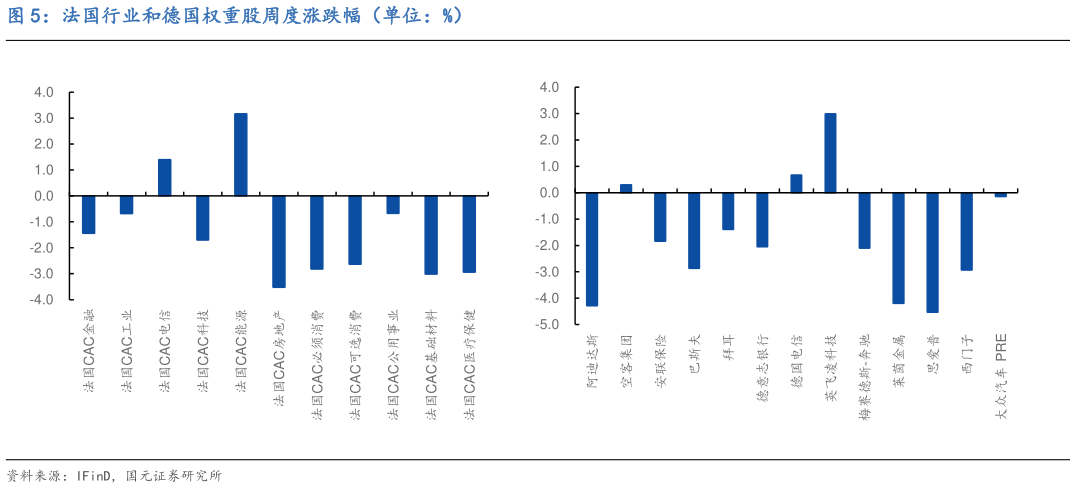
如何了解法国行业和德国权重股周度涨跌幅(单位:%)

2026-9-4
如何了解法国行业和德国权重股周度涨跌幅(单位:%)
差稳定。股市方面,加息拖累三大股指下跌超 1%。本周欧洲 STOXX50 持续收跌 1.06%,英国富时 100、法国 CAC40 和德国 DAX 指数分别下跌 1.67%、1.20%、1.83%。债市方面,长端收益率均创多年新高。德国 10 年期国债收益率全周上行至 3.51%,为多年以来新高法国 10 年期收益率上行至4.43%,财政风险溢价持续累积英国 10 年期国债收益率上行至 5.35%,创多年新高。汇市方面,欧元微跌、英镑微升。欧元兑美元全周下跌至1.160,美联储加息预期升温,支撑美元走强美元兑英镑下跌 0.07%,贸易条件改善为英镑提供主要支撑。 新兴市场(除中国外),油价走高,加剧市场分化 本周新兴市场呈现“基本面边际改善,但是市场反应不一”的组合。巴西方面,8 月 IPCA 通胀同比为 4.22%,延续回落态势,强化了巴西央行下周降息的预期。印度方面,外汇储备增加,缓解此前因美伊冲突而外流的压力,主因是央行出手干预。股市方面,巴西与印度分化加剧。巴西 IBovespa 指数全周上涨 1.11%,连续多周上涨,主因通胀回落强化降息预期、油价高位利好巴西石油等能源股。印度 Sensex 指数全周下跌2.27%,主因油价破百、全球债券收益率上行加速外资持续净流出。债市方面,股市与债市联动明显。巴西 10 年期国债收益率下行至 14.27%,逼近三个月低点,通胀回落与降息预期是主要驱动力。印度 10 年期国债收益率上行至 6.981%,逼近 7%关口。除受全球债市抛售影响外,印度央行一年来首次部分取消短债拍卖,也加剧了市场对融资成本增加的担忧。汇市方面,雷亚尔走强、卢比走弱。美元兑雷亚尔本周跌至 5.12,受外资流入与出口改善支撑美元兑卢比收涨至 95.60,油价回升是主要拖累因素。 投资建议 本周全球金融市场呈现“油价冲击债市风暴加息共振”的格局,美伊冲突扩围推升布伦特原油破百,美、德、英、日长债收益率齐创多年新高,叠加全球主要央行货币政策同步趋紧,市场普遍承压。结合本周国内宏观数据看,呈现“物价修复外贸高增”的特征。8 月 CPI 同比上涨 0.8%(前值 0.5%),出口同比增长 25.0%、进口增长 28.2%,物价温和修复改善名义增长预期,表明海外冲击影响有限。综上建议采取“降低利率敏感板块,增配高股息红利(金融、公用事业),精选科技成长个股”的策略。整体而言,当前全球经济处于通胀阶段性回升与货币政策紧缩的交织期,建议投资者保持谨慎乐观,均衡配置资产,等待下周美联储议息会议落地后,再做方向性调整。 风险提示 地缘政治恶化风险,全球经济复苏不及预期风险,通胀上行超预期风险,海外宏观政策调整超预期风险。