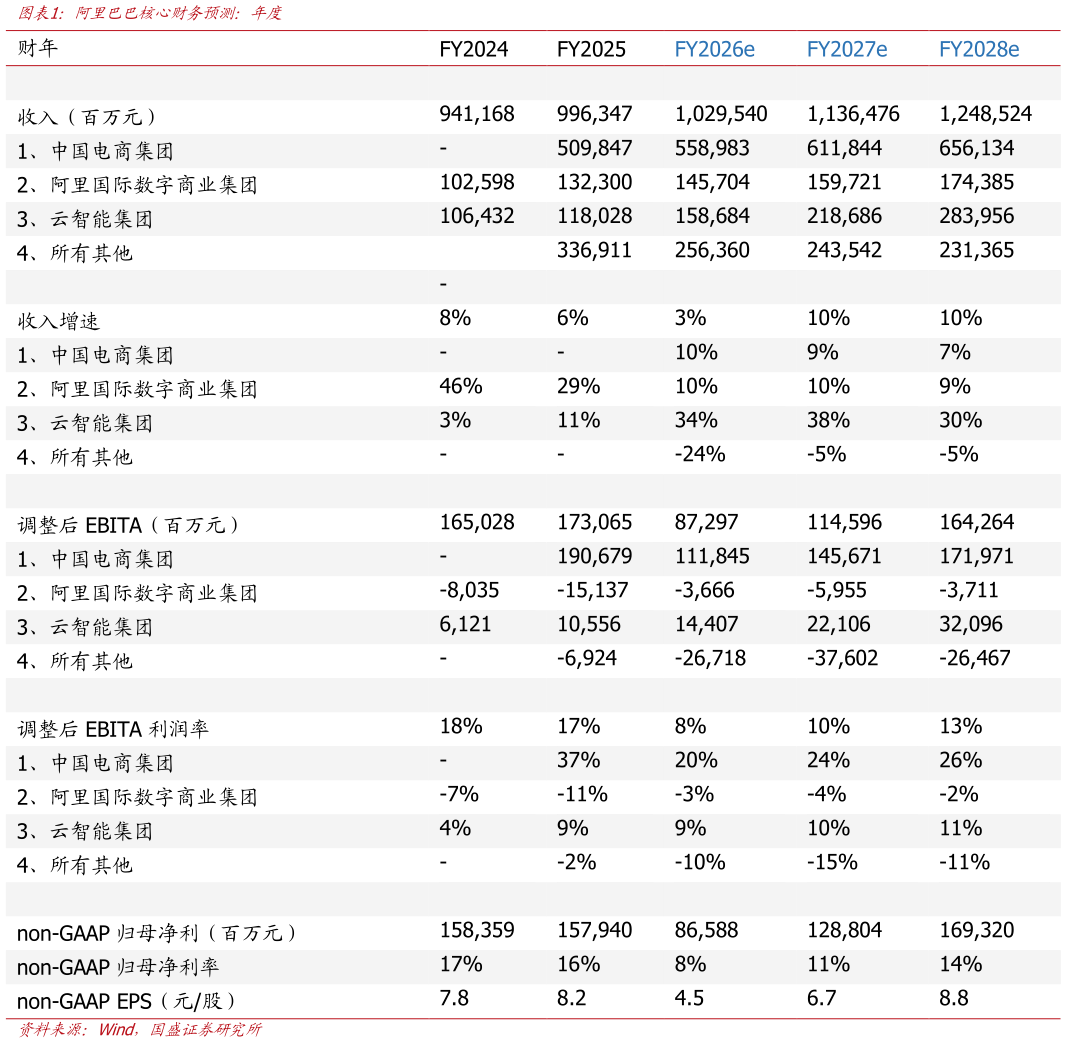
> 数据图表谁能回答阿里巴巴核心财务预测:年度2026-3-1阿里巴巴发布 2025 年 12 月季度业绩。阿里巴巴 FY2026Q3 财季((截至2025 年 12 月季度)录得总收入 2848 亿元,同比增长 2%。本季 non-GAAP 归母净利润约 171 亿元,同比下降 67%。按业务条线看: 1)中国电商录得 1593 亿元收入,同比增长 6%经调整 EBITA 约 346 亿元,同比下降 43%。其中,即时零售收入 208 亿元,同比增长 56%。电商收入 1316 亿元,同比增长 1%。2)国际商业录得 392 亿元收入,同比增长 4%经调整 EBITA -20 亿元,亏损同比收窄 59%。3)阿里云录得433 亿元收入,同比增速进一步提升至 36%经调整 EBITA 约 39 亿元,同比增长 25%。4)所有其他业务录得收入 673 亿元,同比下降 25%经调整 EBITA -98 亿元,亏损同比扩大 208%。 传统电商增长承压,即时零售 UE 与笔单价持续优化。本季度客户管理收入同比增长 1%,增速放缓主要因为平台成交放缓以及收取基础软件服务费影响的消退,但预计 2026Q1 电商与客户管理收入将有所回升。即时零售方面,履约物流效率的优化、订单结构的改善以及高客户留存率共同驱动 UE 与笔单价的环比改善。管理层在业绩会上提到,2028 财年即时零售整体交易规模目标超 1 万亿元,预计 2029 财年实现盈利。 云业务维持高增速,全栈 AI 能力夯实长期利润护城河。本季度阿里云收入同比增速达 36%,主要得益于公有云业务收入的增长,而 AI 相关产品收入已连续 10 个季度实现三位数同比增长。阿里巴巴已构建覆盖( 芯片-云-模型-应用”的全栈 AI 能力,未来五年包含 MaaS 在内的云与 AI 商业化收入目标超 1000 亿美元,MaaS 收入将成为阿里云规模最大的核心产品。平头哥方面,截至 2026 年 2 月累计交付 47 万片,60%以上芯片服务于外部商业化客户,年化营收规模达百亿元人民币水平。在盈利能力方面,阿里云的商业模式正从出售资源转向出售模型智能转变,叠加规模经济以及平头哥芯片的升级,盈利能力具备较大的优化空间,但并不一定以线性的方式演进。 重申( 买入”评级。我们看好 1)阿里云业务的高速增长及盈利能力的持续优化、2)即时零售 UE 的改善。我们预计公司 2026-2028 财年收入为102951136512485 亿元non-GAAP 归母净利 86612881693 亿元。基于国内电商 10x 2027e PE、云计算 30x 2027e PE、国际商业 1x 2027e PS、其他业务 1x 2027e PS,我们给予公司172 美元目标价,重申 买入”评级。 风险提示:电商需求不及预期、阿里云变现不及预期、闪购减亏不及预期。国盛证券综合其他