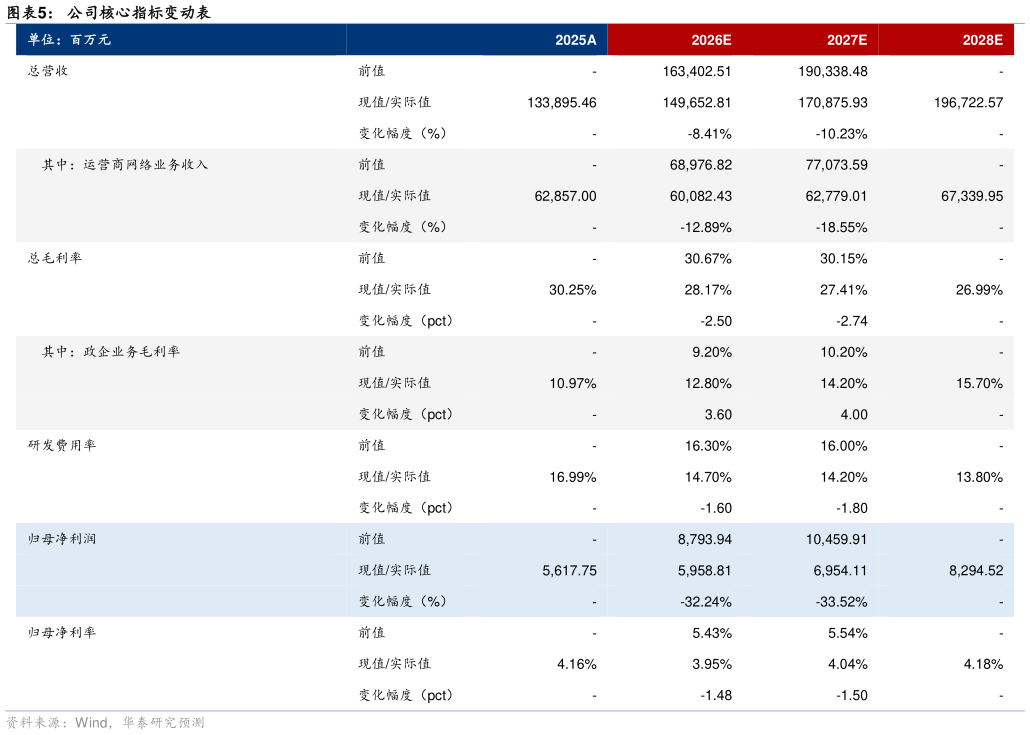
> 数据图表如何了解公司核心指标变动表2026-3-2公司核心假设变化说明如下:1)收入端,预计 26 年运营商网络板块收入仍承压,27-28年或受益 5G-A6G 先导建设而需求回暖,因此我们调整运营商网络业务 26-28 年收入预期至 600.82627.79673.40 亿元(调整幅度分别为-13%-19%-),相应调整总营收 26-28 年预期至 1496.531708.761967.23 亿元(调整幅度分别为-8%-10%-)2)毛利端,我们预计随着公司自研算力相关芯片(DPU、交换芯片以及其他算力芯片)持续导入市场,公司政企业务毛利率或有所回暖,我们上调 26-27 年政企业务毛利率预期至 12.80%14.20%(调整幅度分别为3.6pct4.0pct),同时新增 28 年政企业务毛利率预期(15.70%),但由于政企业务毛利率仍整体低于运营商业务,随着政企业务收入占比提升,公司整体毛利率保持下行趋势,预计 26-28 年公司整体毛利率为 28.17%27.41%26.99%(调整幅度分别为-2.50pct-2.74pct-)3)费用端,我们预计行业需求调整下公司控费的举措或将延续,研发费用率也将在收入体量增长下得到优化,我们下调公司 26-27 年研发费用率预期至14.7%14.2%(调整幅度分别为-1.60pct-1.80pct),新增 28 年研发费用率预期(13.8%)。综合以上因素,我们下调公司 26-27 年归母净利润至 59.5969.54 亿元(调整幅度分别为-32%-34%),新增 28 年归母净利润预期(82.95 亿元)。华泰证券综合其他