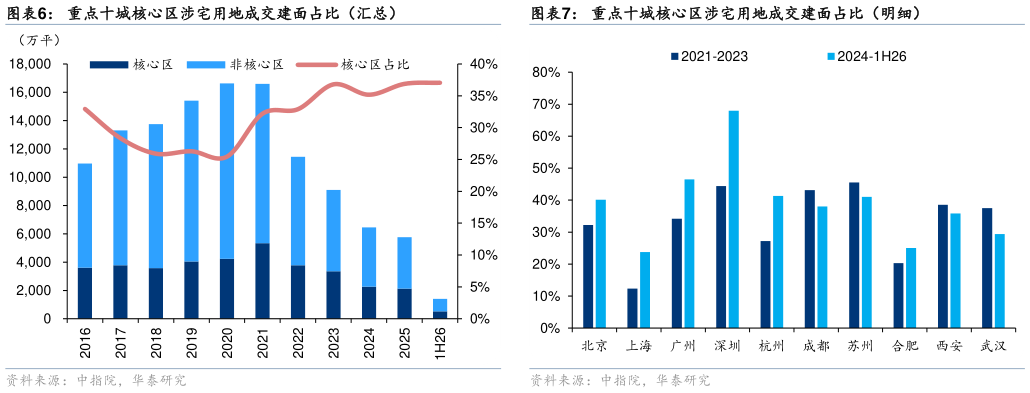
> 数据图表怎样理解重点十城核心区涉宅用地成交建面占比(汇总)2026-8-4进一步下沉重点十城内部,土地成交在向核心区集中,其中一线城市更明显,二线城市则有所分化。我们参考中指院统计的 1H26 重点十城各行政区的二手房成交均价,以均价靠前的行政区为核心区。根据中指院的数据,同样在房地产市场开启调整的 2021 年,重点十城核心区涉宅用地成交建面占比同比6.7pct 至 32.2%,此后延续震荡上行,至 1H26 已经达到 37.1%(由于核心区地价更高,成交金额占比必然更高)。但不同能级城市之间有所分化。对比 2021-2023 年以及 2024-1H26 的涉宅用地成交建面,北上广深 4 个一线城市核心区占比均明显提升6 个二线城市中,只有杭州、合肥核心区占比提升,成都、苏州、西安、武汉均出现下降,说明这些强二线城市的非核心区仍延续了较高的开发强度和市场热度。华泰证券金融地产