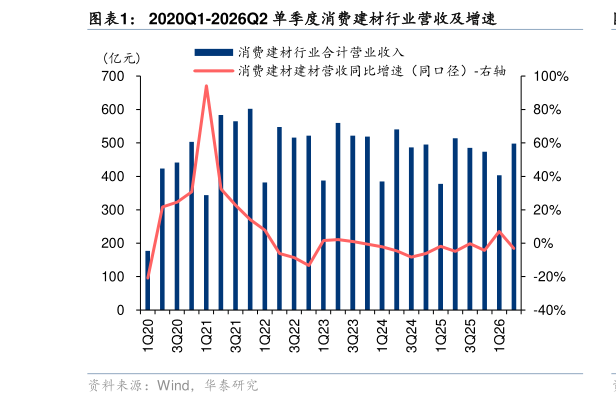
> 数据图表谁能回答2020Q1-2026Q2 单季度消费建材行业营收及增速2026-9-5消费建材板块 2026 上半年合计收入归母净利同比1.1%-8.5%,分季度看,经营表现的修复并非一帆风顺,单二季度收入 利润同比仍有承压, 2Q26 合计收入 归母净利同比-3.2%-31.1%。26H1 我们跟踪的 34 家消费建材板块上市公司总计实现营收 901.22 亿元,同比1.1%(25 全年合计营收同比-3.0%),收入降幅较 25 全年呈现收敛趋势,我们推测或主因上半年地缘政治冲突推升原材料成本,叠加部分行业在过去 4 年房地产行业下行周期中供给出清明显,上半年多数消费建材品类多出现复价态势,催生渠道提前备货,同时产品价格修复带动销售收入同比改善但分季度看,1Q262Q26 行业实现营收 403.5497.7亿元,2Q26 销售收入同比-3.2%环比23.3%,我们认为地产链整体的经营修复并非一帆风顺,进入二季度,整体项目资金到位偏弱,叠加地产销售、新开工同比降幅仍有扩大,而一季度提价前夕渠道提前备货透支需求,均对二季度需求量形成一定制约,需求偏弱下,龙头企业挺价心态有所松动,持续提价趋势未在 2Q26 体现,因而尽管产品销售价格同比企稳降幅收窄,多数品类销量降幅较大使得收入同比转负。 2026 上半年归母净利润 48.49 亿元,同比-8.5%,盈利降幅大于收入降幅,主因多重因素导致部分公司费用刚性增长,对盈利影响更大,同时部分非经营因素如投资收益、公允价值变动亦对利润形成影响。2Q26 归母净利润 25.07 亿元,同比-31.1%,主因二季度地缘冲突带动上游石化原材料在短周期内快速上涨,虽多数企业主动提价,但提价传导落地有一定周期,仍对二季度毛利率产生一定负面扰动。华泰证券大消费