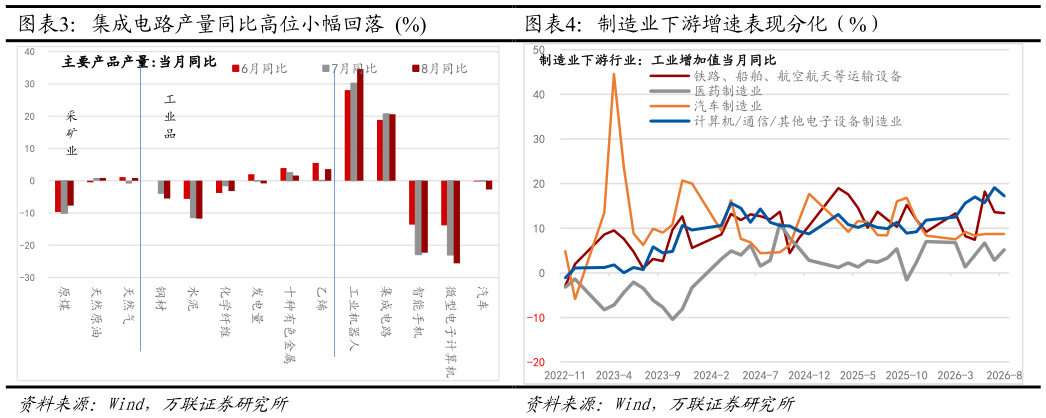
> 数据图表如何解释制造业下游增速表现分化(%) 2026-9-4跌幅加深,水泥、钢材产量同比继续下滑,基建、地产施工有待进一步好转。新经济相关的有色金属加工制造业同比增速回落。能化产业链来看,化学原料及化学制品制造业同比由-1.2%上行至0%,乙烯产量同比上涨,原油高位上行给产业链带来的影响预期仍将持续化学纤维产量同比跌幅扩大,供给端持续收缩,下游纺织业增速同比继续上行0.7个百分点至3.0%,生产保持旺盛。制造业中游生产整体保持韧性,通用设备、电气机械及器材制造业增速上行,专用设备制造业同比边际放缓,整体生产处于高位。下游制造业中,汽车制造业同比持平于8.7%,汽车产量同比持续下滑,主要受新能源汽车生产高位放缓拖累。计算机、通信和其他电子设备制造业同比由19.1%下行至17.2%,集成电路产量同比由20.7%小幅回落至20.6%,微电子计算机产量同比跌幅加深,工业机器人产量同比高位继续上行。铁路、船舶、航空航天和其他运输设备制造业同比回落0.2个百分点至13.4%。消费品制造业中,医药制造业同比上行2.4个百分点至5.2%,上行幅度相对最大食品制造业、农副食品加工业增速均上行。万联证券综合其他