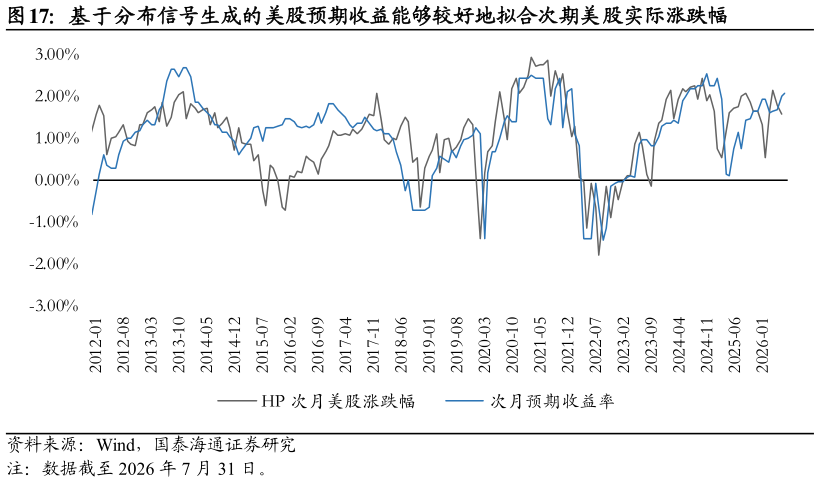
> 数据图表谁能回答基于分布信号生成的美股预期收益能够较好地拟合次期美股实际涨跌幅2026-8-43. 将美国股债宏观势能指标应用于大类资产配置 3.1. 通过宏观势能指标生成主动观点 在资产配置模型中,一个典型的市场观点可以表述为:“某资产未来 N 个月的预期收益率为 E,观点置信度为 X。”据此,本文旨在生成如下形式的主动观点:“某资产未来一个月的预期收益率为 E,观点置信度为 X。”其中,预期收益率反映模型对下一月实际收益率水平的判断,观点置信度则 衡量该预测在历史样本中的稳定性和可靠性,而非收益率实现的客观概率。 基于多维宏观因子构建的宏观势能指标,旨在刻画宏观环境与资产未 来收益之间的映射关系,并据此形成资产的预期收益率和观点置信度。本文以标普 500 指数与 iBoxx 美元债总回报指数的实际月度收益率为预测对象,分别从宏观状态所处的历史分布位置和宏观环境的边际变化两个维度构 建预测信号。 分布信号的核心假设是,当期宏观势能指标与领先一个月的资产收益率具有一致的分位结构。具体而言,模型首先分别构建美股宏观势能指标和领先一个月权益收益率的滚动经验分布,并将二者转换至统一的分位数尺度。在此基础上,进一步假设二者存在稳定的同分位对应关系:当美股宏观势能指标处于历史分布的第 p 分位时,次期资产收益率也倾向于处于其自身历史分布的第 p 分位附近。因此,模型先计算当期美股宏观势能指标的历史分位数,再将该分位数映射至资产收益率的经验分布,从而得到分布信号对应的预期收益率。该方法关注二者在各自历史分布中的相对位置,能够避免均值、波动率及量纲差异对信号映射的影响。 分布信号生成的预期收益率可以通过如下公式表示:国泰海通综合其他