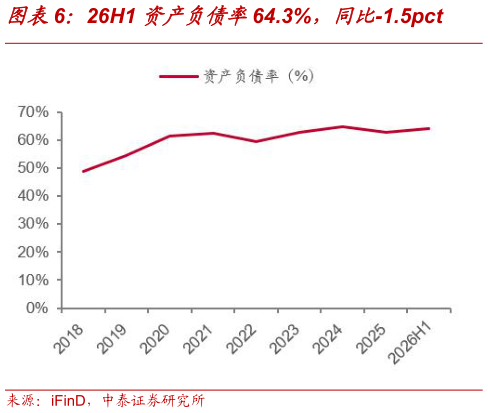
> 数据图表如何了解26H1 资产负债率64.3%,同比-1.5pct
2026-9-6 电池材料放量,新材料板块毛利翻倍。26H1 精细化学品及新材料系列实现收入 225.48亿元,同比44.28%,毛利 36.70 亿元,同比145.88%,销量 148 万吨,同比24.37%。受地缘冲突影响,上半年关键原料供给收缩、成本端持续抬升,精细化学品及新材料价格普遍上行。能源安全预期强化,储能领域电池材料需求呈现放量增长态势。在电池、光学材料、高端聚烯烃等领域取得多项突破。电池材料持续加大研发投入,系统攻克产品开发、装备及工艺难题,钠电正极通过头部客户认证,第四代磷酸铁锂在海阳基地成功量产,连续石墨化产品成功导入头部客户,为客户提供更加完整的电池材料解决方案。在光学材料领域,完善光学透镜 PC 产品系列,实现行业全覆盖,光学业务产品线日趋丰富完整。在高端聚烯烃领域,加速 POE、尼龙 12 下游新应用开发,220kV 及以上高压 XLPE 实现突破,持续丰富高端聚烯烃及特种材料产品矩阵。 盈利预测:万华化学作为全球聚氨酯龙头的地位稳固,成本优势与新材料布局构筑长期竞争力。2026H1 公司聚氨酯、石化、新材料三大板块收入和利润均实现同比增长,三季度原油均价自二季度 98 美元桶降至 89 美元桶,叠加匈牙利、烟台、福建聚氨酯装置检修,我们下调收入预测但聚氨酯海外供应收缩带来的盈利水平提升具有持续性,叠加乙烷进料改造红利兑现,公司长期成长逻辑有望持续验证。我们预计公司2026-2028 年 归 母 净 利 润 分 别 为 188.4215.4239.2 亿 元 ( 262728 前 值 为