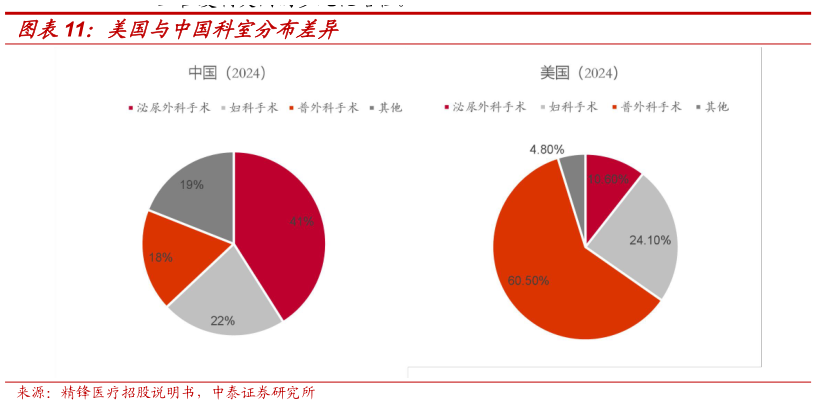
> 数据图表想问下各位网友美国与中国科室分布差异2026-8-3 达芬奇的临床应用重心随术式证据积累与外部政策变化而迁移,大致经历泌尿主导-妇科主导-普外科主导三个阶段。第一阶段:泌尿科开创市场。 前列腺切除(dVP)是达芬奇最早商业化、渗透率最高的开山术式,奠定了机器人手术的早期市场基础。第二阶段:妇科成为主要科室。子宫切除(dVH)等妇科术式随后成为达芬奇的主要手术量来源。这一阶段一个关键外部变量是 2012 年美国预防服务工作组(USPSTF)建议反对 PSA 常规筛查,此后前列腺癌的筛查量、活检量与手术量出现下滑,进一步削弱了泌尿科的相对占比。此后良性妇科手术亦受保守治疗倾向、支付方控费等因素影响,增长放缓。第三阶段:普外科接棒并长期化。 针对普外科跨象限手术的痛点,达芬奇 Xi 的吊臂式四臂架构改善了多象限可达性,推动疝修补、胆囊切除、结直肠、减重等普外术式的临床证据持续积累。目前普外科已成为达芬奇第一大科室,占其手术量近一半。 从不同区域看,美国以普外科手术为主,中国仍以泌尿外科为主。2024 年,美国普外科手术量占比为 60.50%,妇科与泌尿外科手术占比分别为 24.10%、10.60%。美国市场泌尿外科手术机器人渗透率已处于较高水平,普外科仍在渗透中,驱动术式为胆囊切除、前肠手术、阑尾切除。即便减重手术被GLP-1 分流,2025 年有高个位数下滑,但普外科整体增速仅温和放缓。未来胸外科或为下一个发展方向。中国市场则以泌尿科起步、2024 年非泌尿术式已接近手术量的一半,妇科手术与普外科手术分别占到 22%、18%,正在复制美国的多元化路径。中泰证券公共服务