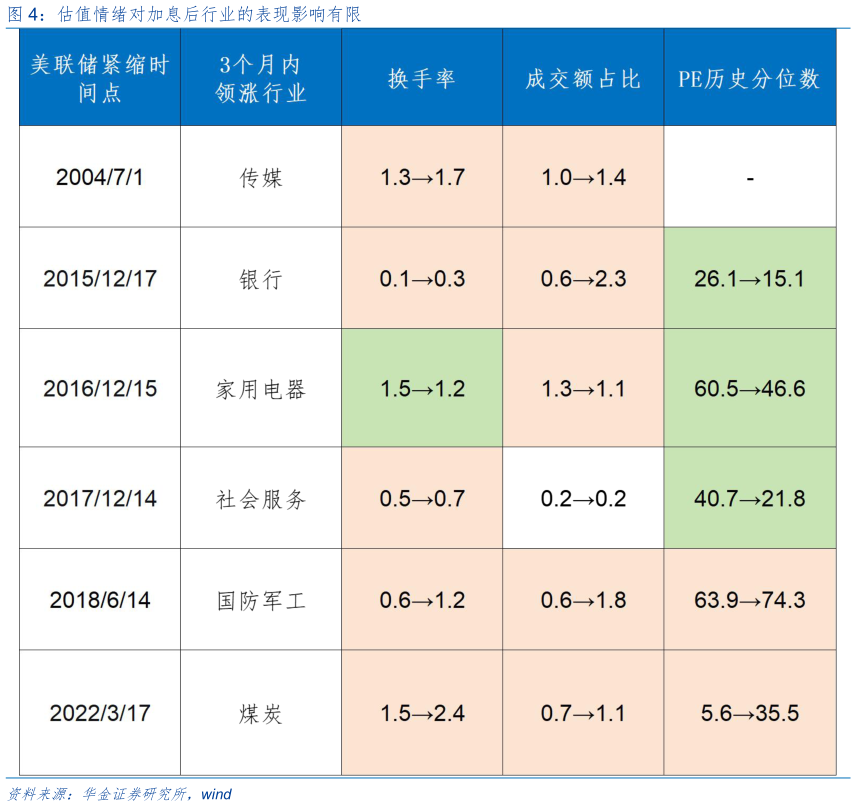
> 数据图表咨询下各位估值情绪对加息后行业的表现影响有限2026-9-6复盘历史,美联储加息时,高景气或国内政策导向的行业表现相对占优。2000 年以来美联储共有 6 次开启加息,分别是 200471、20151217、20161215、20171214、2018614、2022317。(1)分析发现美联储紧缩时,科技股整体表现偏震荡。美联储紧缩后 90 个交易日内 TMT 指数有 1 次上涨、消费指数有 3 次上涨,电新指数有 1 次上涨,医药指数有 2 次上涨,纳斯达克综合指数有 3 次上涨。(2)高景气或国内政策导向的行业在美联储加息后 3 个月内表现相对占优。一是高景气的行业表现相对占优,如消费升级大趋势下的 2016 年 12 月的家用电器、2017 年 12 月的社会服务,装备升级换代趋势下的 2018 年 6 月的国防军工,能源价格持续上行导致高景气的 2022 年 3 月的煤炭。二是国内政策导向的行业表现也可能相对偏强,如 2004年 7 月广播电视节目传送业务管理办法推动传媒行业在美联储加息后 3 个月内领涨,2015年底供给侧改革政策推动银行领涨,2016 年底促进传统实物消费扩大升级政策导致 2016 年底的家用电器行业领涨,2017 年促消费政策导致 2017 年底的社会服务行业领涨,2018 年国防现代化政策导致 2018 年 6 月国防军工行业领涨,2022 年“双碳”政策推动 2022 年 3 月煤炭领涨。三是科技股整体表现偏弱,美股科技股相对偏强:首先,6 次加息后 30 个交易日内 TMT 指数均下跌,纳斯达克指数有 3 次上涨其次,有强产业趋势时,美股科技股表现偏强,导致海外映射较强,如 2016 年底硬件和 GPU 景气上行,全球半导体上行周期开启,导致美国纳斯达克指数在 2016 年底、2017 年底美联储加息后 1 个月和 3 个月内均上涨,同时映射到国内,TMT 指数相对其他几次加息后表现也相对抗跌。四是估值情绪对加息后行业的表现影响有限:首先,估值历史分位数上,PE 历史分位起点高低不一,加息落地后估值分位上行、下行均有出现其次,情绪指标上,占优行业在震荡期的换手率和成交额占比也有高有低,并无显著规律。华金证券综合其他