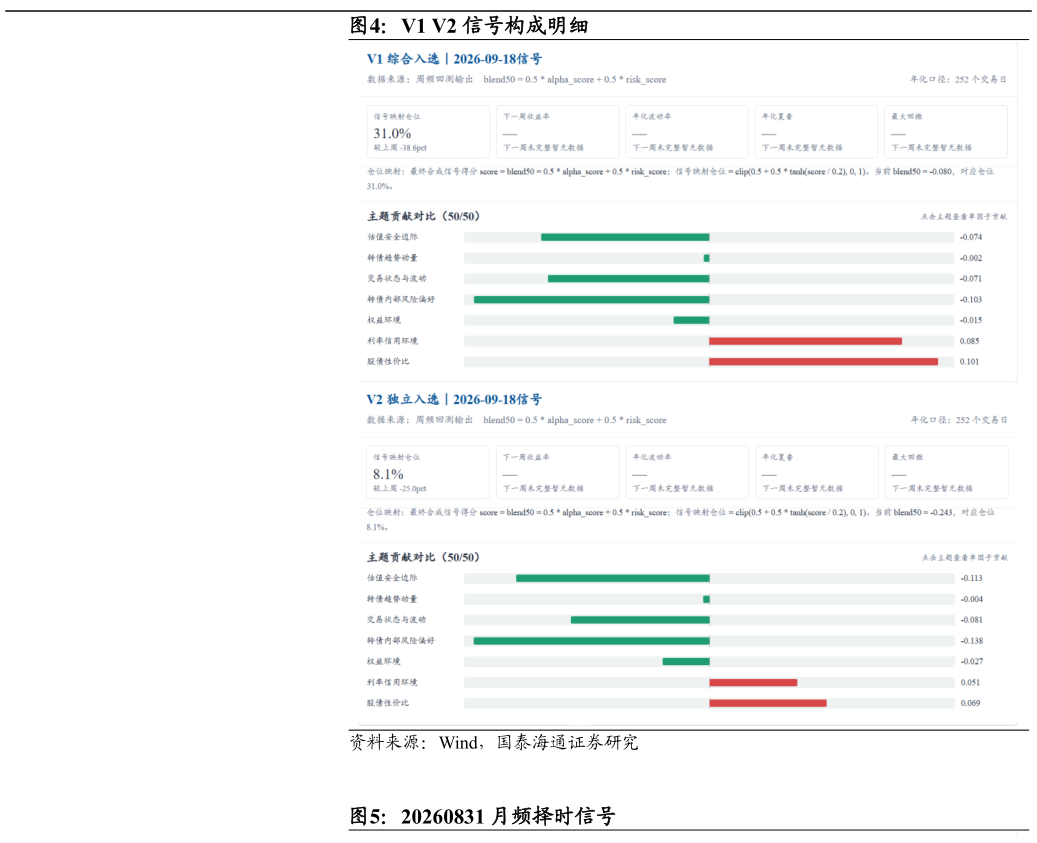
> 数据图表如何了解V1 V2 信号构成明细2026-9-61. 转债市场择时信号解读与周度展望 上周(9 月 14 日至 18 日)权益端为转债提供了平价支撑:上证指数全周上涨 0.61%,周五放量站上 3900 点。结构上科技与小盘显著占优:科创 50 全周上涨 6.4%,中证 2000 上涨 3.86%,而上证 50 下跌 0.26%。转债市场与权益端风偏修复的路径一致,中证转债上涨 1.04%,万得可转债等权指数和正股等权指数分别上涨 1.83%和 2.53%。反弹主要集中在弹性品种,转债高价低溢价率指数上涨 2.63%,低价和双低指数则分别下跌 0.29%和 0.63%。行业层面,通信、电子和机械设备行业转债涨幅居前。 本轮修复由外部加息事件落地与内部产业景气共同推动。外部方面,美联储周四凌晨加息 25 个基点至 3.75%-4.00%,为 2023 年 7 月以来首次加息,决议获全票通过。加息本身在会前已得到较充分定价,尽管点阵图指向年内再加息一次、10 年期美债收益率回升至 5%上方,但紧缩冲击仅持续一个交易日。另一方面,美元走强背景下人民币逆势升值,9 月 18 日在岸人民币升破 6.70,显示人民币资产正独立于美元周期获得资金定价内部方面,1-8 月我国高技术产品出口同比增长 37.1%、其中集成电路增长 95.4%,产业景气为科技行情提供支撑。周三市场已出现对加息落地的提前交易,周四有所反复,周五再度走强,权益后半周的成交放大和上涨范围扩展,为转债提供了平价支撑。 回顾 9 月 11 日的择时信号,当时 V1 周频映射仓位升至 69.7%,V2 则降至33.2%,两版收益端均识别到了连续调整后的反弹机会,分歧主要来自风险约束的强弱。我们在报告跌深或有修复,风险约束仍强可转债择时与配置周报(260907-260911)中提出,议息会议的不确定性下降有望为超跌修复提供条件,但最终更重视月频与 V2 的风险提示,维持中性偏谨慎的建议。 9 月 18 日,两版周频信号共同转向谨慎,V1、V2 映射仓位分别降至 31.0%和 8.1%。反弹兑现使短期收益信号明显降温,价格修复也削弱了部分风险缓冲估值与内部结构约束尚未解除,两版综合信号因此同步回落。收益端得分分别由上周的正值降至0.012 和0.166,风险端得分分别降至0.148 和0.319。本次综合得分下降主要由 Alpha 回落驱动,Risk 进一步走低则加深了约束。 收益端的变化主要集中在转债内部风险偏好、转债趋势及权益环境几个维度。上周行业上涨范围扩大,修复由少数品种向更多行业扩散,行业上涨广度因子对两版收益分的贡献均由正转负。按照本期因子的预测方向,上涨范围扩大对应着前期修复机会的兑现,对随后一周继续上涨的支持随之减弱。转债近 1 周收益由负转正,也使这一因子从支持超跌反弹转为压低收益得分,部分正股短期收益指标出现了类似变化。转债趋势维度的 Alpha 仍保留小幅正贡献,但较上周明显减弱,表明前期调整所积累的修复条件正在减少,继续追涨需要更强的正股表现支撑。 风险端的回落,则体现为部分价格偏离指标提供的缓冲减弱,以及原有估值和内部结构约束继续存在。随着价格修复,转债相对 4 周均线因子对风险分的正向贡献明显收窄,权益相关指标提供的风险缓冲也有所下降到期收益率、隐含波动率、价格水平及行业跑赢广度等因子仍形成负向约束。与此同时,利率信用环境与股债性价比在综合得分中继续提供支持,V2 估值维度的负贡献较上周还有所缓和。因此,短期内需要防范的是修复后收益支持减弱、风险约束仍在的组合状态,资金获利回吐可能增加行情反复。国泰海通综合其他