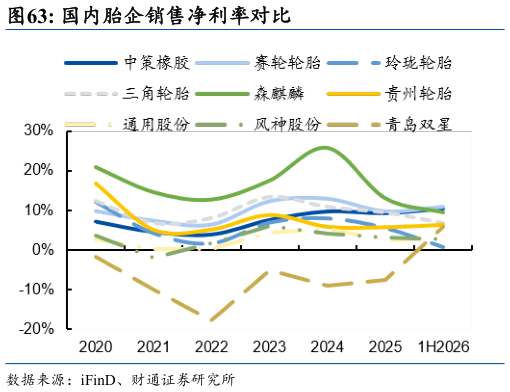
> 数据图表想关注一下国内胎企销售净利率对比2026-9-0企业毛利率有所改善但净利率普遍承压。从 2026 年上半年各家企业的盈利变化来看,青岛双星因为并购后并表盈利能力改善幅度最大,上半年销售毛利率同比上升 19pct 至 23.7%,销售净利率同比提高 13.7pct 至 5.7%。从绝对值来看,赛轮轮胎盈利能力显著领先同业,2026 年上半年销售毛利率同比提高 2.5pct 至 27%,销售净利率同比提升 0.3pct 至 11%。费用管理方面,多数企业费用率支出相对平稳,赛轮轮胎的销售费用率自 2023 年开始持续领先同业,销售费用率从之前的不足 4%提升到目前 5%左右的水平青岛双星的管理费用率在并表后提升显著,2026 年上半年管理费用率达到 7.4%,显著高于国内同类企业。财通证券综合其他