> 数据图表咨询下各位三种常用牌号电子纱、电子布的转产计算(以1万吨G75纱的产线产能和织布机数量为固定参数)
2026-9-0
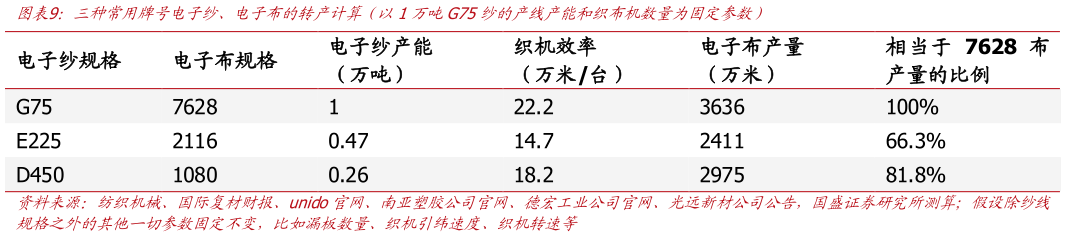

薄布供需约束更强,价格弹性更具支撑。1)从应用角度来讲,7628、2116、1080 电子布下游应用存在一定交叉重叠,但 7628 更偏家电和汽车,2116 和 1080 除汽车电子外还有消费电子、通信设备等应用。相比于汽车和家电而言,对性能、可靠性及交付保障要求较高的部分消费电子和通信设备客户可能对上游材料涨价具备更强的承受能力。2)从供给角度来讲,7628 作为普通电子布的入门级材料,技术成熟度和生产效率最高,且当前市场火爆局面下 7628 仿布供给增多,也能部分缓解 7628 的产能紧张状况。而转向2116、1080 及更薄型电子布可能会因为技术难度的增加而带来效率和良率的损失,对于部分技术能力较弱的厂商来说,可能因实际转产损失较大而减弱转产意愿而对于具备一定量产能力的企业来说,尽管薄布价格和盈利更高,但考虑转产后产量的缩减和良率降低,大概率也不会全部转产薄布,而是根据自身的工艺设备水平决定利润最大化的生产配比。 定量视角分析厚布转产薄布盈利和产出边际变动:1)产出端:假设漏板等设备参数固定不变以及不考虑良率损失的情况下,生产 1 万吨 G75 纱转换成 E225 纱仅能生产约 4700吨,转产 D450 纱约 2600 吨,参考卓创资讯,今年 8-9 月 D450 纱价格涨幅已经超过1080 电子布涨幅即可反映出纱的紧张。再看电子布,以 1 万吨 G75 纱可织 3636 万米7628 布对应的纱产能和织布机数量为基本假设,转产 E225 纱理论可织约 2411 万米电子布((相当于 7628 产出的 66.3%),转产 D450 纱可织约 2975 万米电子布((相当于 7628产出的 81.8%)。实际考虑纱和布两个环节的良率损耗叠加,实际产出还会进一步下降。2)盈利端:相对于厚布来说薄布价格涨幅往往高于其成本涨幅,盈利性进一步增强。仅以 9 月份的数据为例,单月 7628、2116、1080 的价格绝对涨幅分别为 1.55、2.5、2.5元米,而假设设备折旧、人工等其他费用不变的情况下,估算本月 7628、2116、1080来自纱线采购的成本绝对涨幅分别为 0.83、1.20、1.40 元米,边际毛利增幅分别为 0.72、1.30、1.10 元米。因此对于转产损耗较低的电子布企业来说,提高薄布生产比例会强化盈利弹性(实际情况下还要考虑客户关系维护等现实因素)而对于技术基础薄弱的企业来说,仅生产 7628 厚布已能提供可观且确定性的利润。