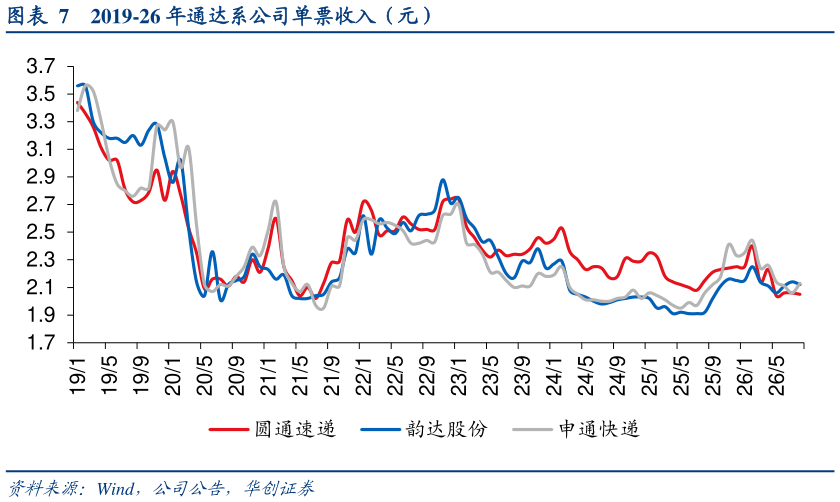
> 数据图表想关注一下2019-26 年通达系公司单票收入(元)2026-9-0 投资建议:继续强推“绩优低估”的快递板块。1、电商快递行业判断:我们认为:电商快递行业正步入高质量发展新阶段,即:数据看“件量增速换挡,提质挺价优先,龙头份额提升”背后核心逻辑:一是“反内卷”具备可持续性,二是行业格局或持续优化。河南、义乌迎来旺季提价:根据微快运等公众号信息,9 月 9 日河南打响旺季快递涨价第一枪,全量每票上涨 0.3 元义乌于自9.18 起实施封盘管控,现有快递价格基础上涨幅 0.15 元-0.3 元票对于发往北京、上海的快件都是加收 1 元票。在旺季来临的时间窗内,行业价格中枢维持“稳中有升”。加盟快递企业受益于单票盈利的持续支撑,盈利修复具延续性。2、国内电商快递继续强推中通、圆通、申通。中通作为行业龙头,有望在新阶段中进一步体现“规模为基、质效并举”的龙头价值。看好估值由 26年 10 倍 PE 左右提升至 15 倍以上。圆通:核心指标追近龙头,且在行业增速放缓下依然表现亮眼。继续看好申通快递潜在业绩弹性大。此外,建议关注韵达业绩改善的持续性。3、继续推荐极兔速递:2026H1 公司经调整净利润 3.5亿美元,同比124.3%,业绩超预期。2026H1 东南亚日均件量同比71.2%其他市场120%海外市场高增长,公司作为东南亚龙头及新市场重要参与者有望持续高成长。4、持续看好顺丰投资机会,关注公司“增益计划”调优结构携手极兔互补协同。公司于 2025 年第三季度推出“激活经营”进阶机制,由规模驱动进阶为价值驱动,逐步动态调优市场策略,保障业务高质量增长。得益于产品结构调整和增益计划,使得公司速运物流业务单票收入已连续六个月实现同比回升。今年将持续推进激活经营进阶机制,优化业务结构。今年将持续关注业务量的高质量发展,依托精益经营,改善盈利结构。 风险提示:经济出现下滑,行业业务量增速明显放缓,价格战明显扩大。华创证券综合其他