> 数据图表咨询大家近期主要宏观经济数据26-9-W3
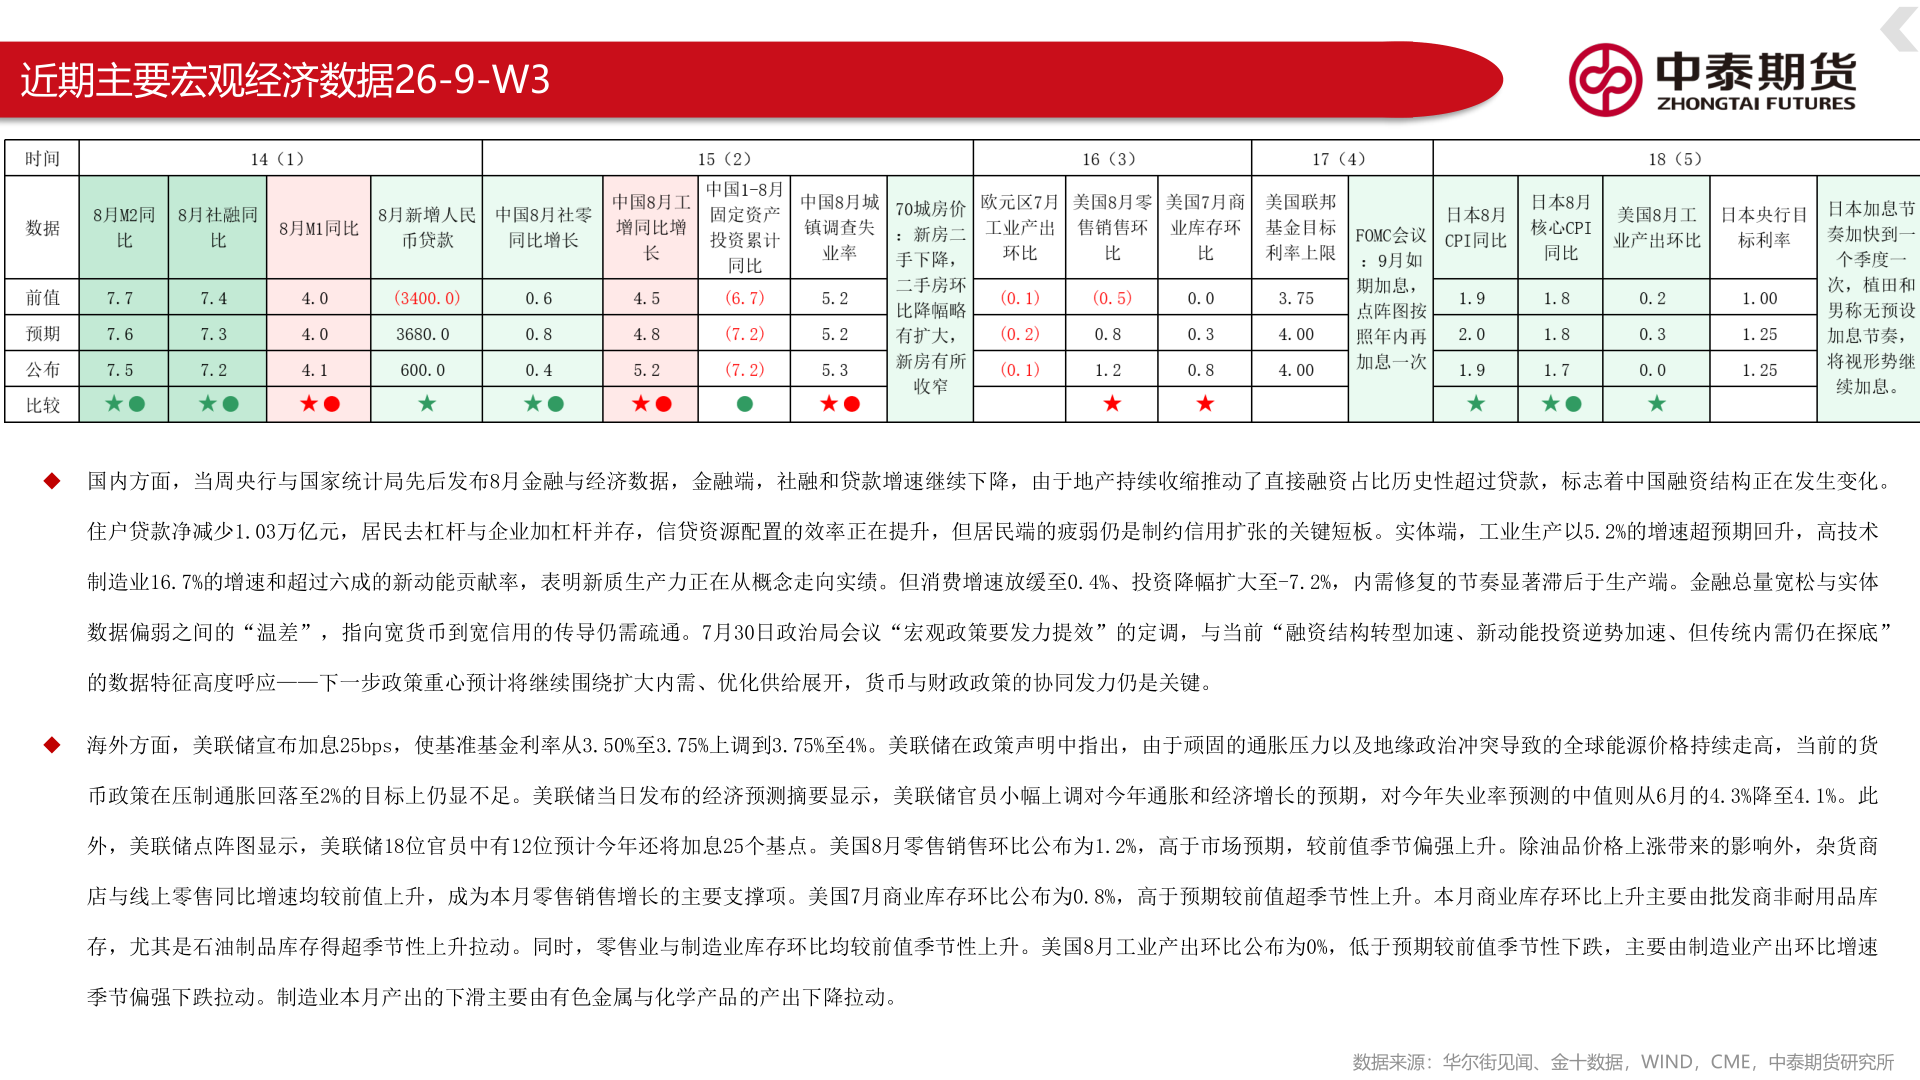
2026-9-6近期主要宏观经济数据26-9-W3◆ 国内方面,当周央行与国家统计局先后发布8月金融与经济数据,金融端,社融和贷款增速继续下降,由于地产持续收缩推动了直接融资占比历史性超过贷款,标志着中国融资结构正在发生变化。住户贷款净减少1.03万亿元,居民去杠杆与企业加杠杆并存,信贷资源配置的效率正在提升,但居民端的疲弱仍是制约信用扩张的关键短板。实体端,工业生产以5.2%的增速超预期回升,高技术制造业16.7%的增速和超过六成的新动能贡献率,表明新质生产力正在从概念走向实绩。但消费增速放缓至0.4%、投资降幅扩大至-7.2%,内需修复的节奏显著滞后于生产端。金融总量宽松与实体数据偏弱之间的“温差”,指向宽货币到宽信用的传导仍需疏通。7月30日政治局会议“宏观政策要发力提效”的定调,与当前“融资结构转型加速、新动能投资逆势加速、但传统内需仍在探底”的数据特征高度呼应——下一步政策重心预计将继续围绕扩大内需、优化供给展开,货币与财政政策的协同发力仍是关键。◆ 海外方面,美联储宣布加息25bps,使基准基金利率从3.50%至3.75%上调到3.75%至4%。美联储在政策声明中指出,由于顽固的通胀压力以及地缘政治冲突导致的全球能源价格持续走高,当前的货币政策在压制通胀回落至2%的目标上仍显不足。美联储当日发布的经济预测摘要显示,美联储官员小幅上调对今年通胀和经济增长的预期,对今年失业率预测的中值则从6月的4.3%降至4.1%。此外,美联储点阵图显示,美联储18位官员中有12位预计今年还将加息25个基点。美国8月零售销售环比公布为1.2%,高于市场预期,较前值季节偏强上升。除油品价格上涨带来的影响外,杂货商店与线上零售同比增速均较前值上升,成为本月零售销售增长的主要支撑项。美国7月商业库存环比公布为0.8%,高于预期较前值超季节性上升。本月商业库存环比上升主要由批发商非耐用品库存,尤其是石油制品库存得超季节性上升拉动。同时,零售业与制造业库存环比均较前值季节性上升。美国8月工业产出环比公布为0%,低于预期较前值季节性下跌,主要由制造业产出环比增速季节偏强下跌拉动。制造业本月产出的下滑主要由有色金属与化学产品的产出下降拉动。数据来源:华尔街见闻、金十数据,WIND,CME,中泰期货研究所