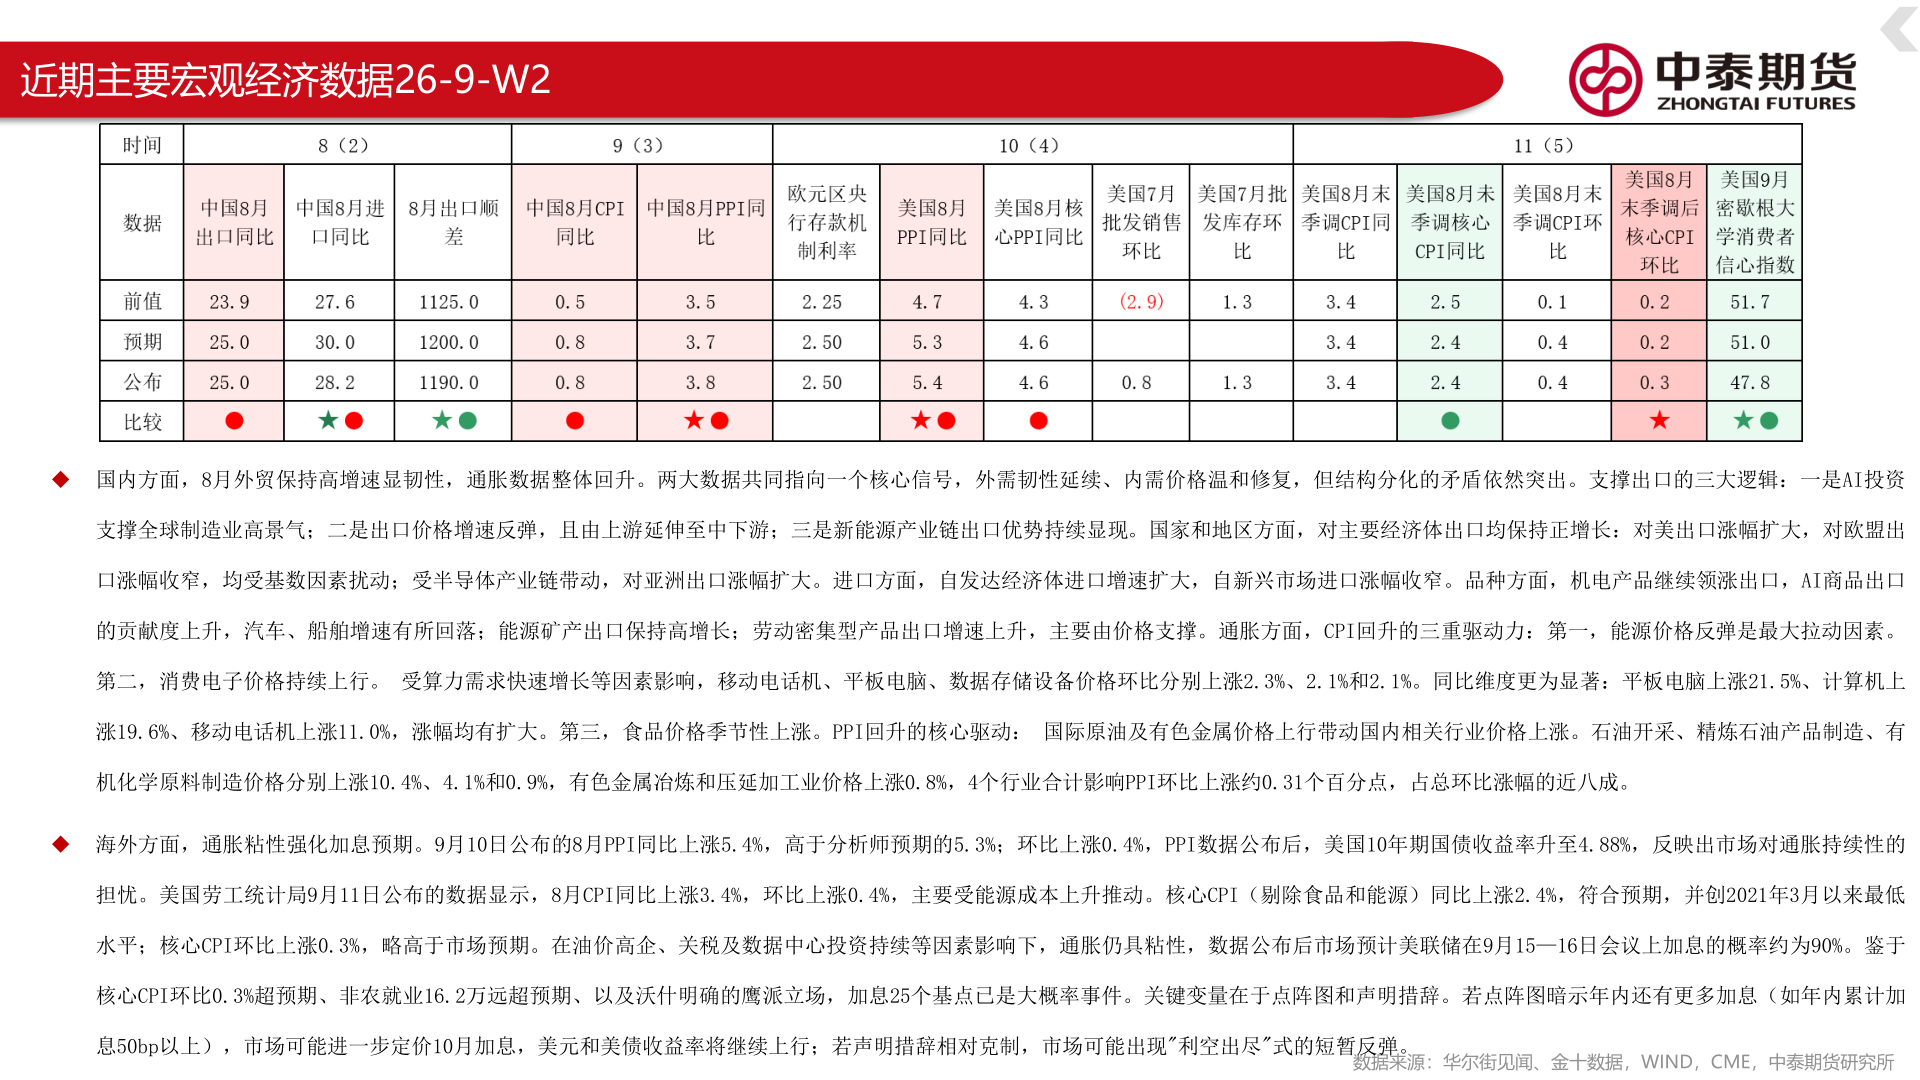
> 数据图表你知道近期主要宏观经济数据26-9-W22026-9-6近期主要宏观经济数据26-9-W2◆ 国内方面,8月外贸保持高增速显韧性,通胀数据整体回升。两大数据共同指向一个核心信号,外需韧性延续、内需价格温和修复,但结构分化的矛盾依然突出。支撑出口的三大逻辑:一是AI投资支撑全球制造业高景气;二是出口价格增速反弹,且由上游延伸至中下游;三是新能源产业链出口优势持续显现。国家和地区方面,对主要经济体出口均保持正增长:对美出口涨幅扩大,对欧盟出口涨幅收窄,均受基数因素扰动;受半导体产业链带动,对亚洲出口涨幅扩大。进口方面,自发达经济体进口增速扩大,自新兴市场进口涨幅收窄。品种方面,机电产品继续领涨出口,AI商品出口的贡献度上升,汽车、船舶增速有所回落;能源矿产出口保持高增长;劳动密集型产品出口增速上升,主要由价格支撑。通胀方面,CPI回升的三重驱动力:第一,能源价格反弹是最大拉动因素。第二,消费电子价格持续上行。 受算力需求快速增长等因素影响,移动电话机、平板电脑、数据存储设备价格环比分别上涨2.3%、2.1%和2.1%。同比维度更为显著:平板电脑上涨21.5%、计算机上涨19.6%、移动电话机上涨11.0%,涨幅均有扩大。第三,食品价格季节性上涨。PPI回升的核心驱动: 国际原油及有色金属价格上行带动国内相关行业价格上涨。石油开采、精炼石油产品制造、有机化学原料制造价格分别上涨10.4%、4.1%和0.9%,有色金属冶炼和压延加工业价格上涨0.8%,4个行业合计影响PPI环比上涨约0.31个百分点,占总环比涨幅的近八成。◆ 海外方面,通胀粘性强化加息预期。9月10日公布的8月PPI同比上涨5.4%,高于分析师预期的5.3%;环比上涨0.4%,PPI数据公布后,美国10年期国债收益率升至4.88%,反映出市场对通胀持续性的担忧。美国劳工统计局9月11日公布的数据显示,8月CPI同比上涨3.4%,环比上涨0.4%,主要受能源成本上升推动。核心CPI(剔除食品和能源)同比上涨2.4%,符合预期,并创2021年3月以来最低水平;核心CPI环比上涨0.3%,略高于市场预期。在油价高企、关税及数据中心投资持续等因素影响下,通胀仍具粘性,数据公布后市场预计美联储在9月15—16日会议上加息的概率约为90%。鉴于核心CPI环比0.3%超预期、非农就业16.2万远超预期、以及沃什明确的鹰派立场,加息25个基点已是大概率事件。关键变量在于点阵图和声明措辞。若点阵图暗示年内还有更多加息(如年内累计加息50bp以上),市场可能进一步定价10月加息,美元和美债收益率将继续上行;若声明措辞相对克制,市场可能出现"利空出尽"式的短暂反弹。数据来源:华尔街见闻、金十数据,WIND,CME,中泰期货研究所中泰期货综合其他