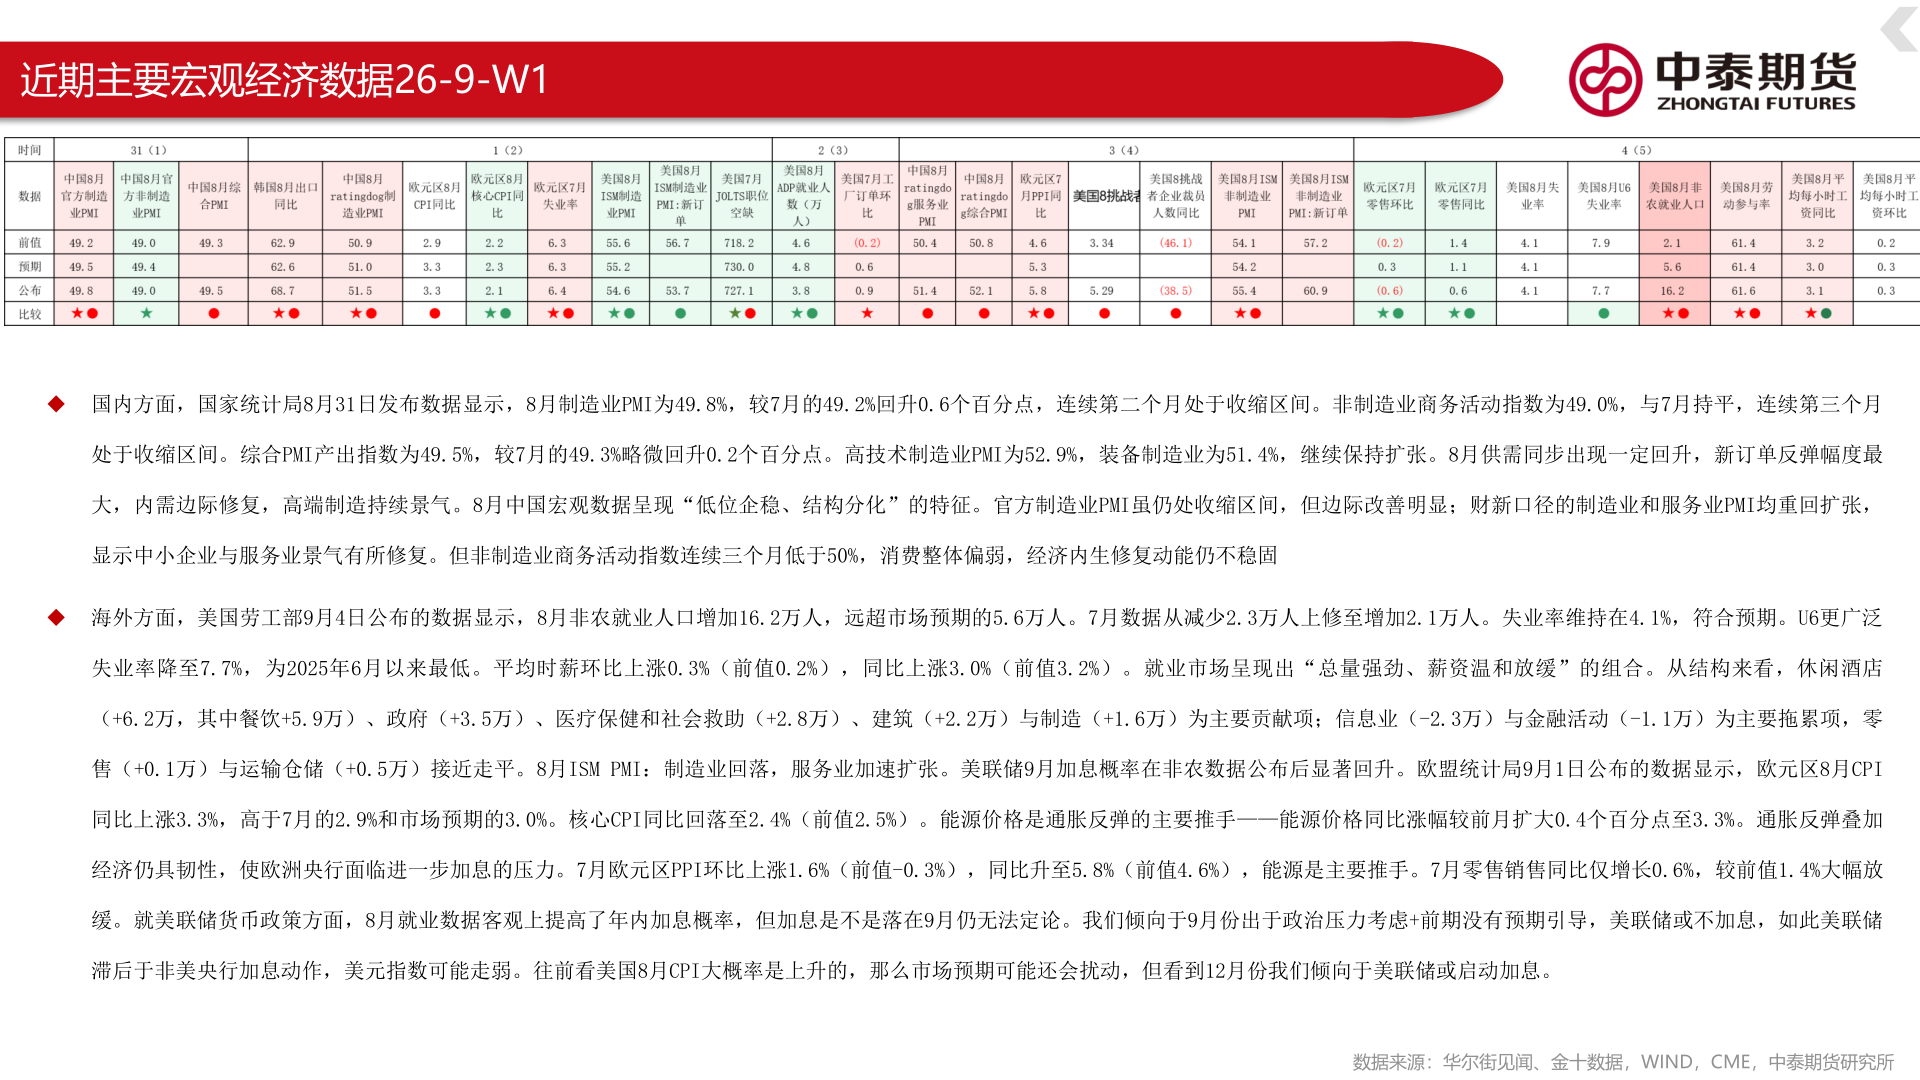
> 数据图表你知道近期主要宏观经济数据26-9-W12026-9-6近期主要宏观经济数据26-9-W1◆ 国内方面,国家统计局8月31日发布数据显示,8月制造业PMI为49.8%,较7月的49.2%回升0.6个百分点,连续第二个月处于收缩区间。非制造业商务活动指数为49.0%,与7月持平,连续第三个月处于收缩区间。综合PMI产出指数为49.5%,较7月的49.3%略微回升0.2个百分点。高技术制造业PMI为52.9%,装备制造业为51.4%,继续保持扩张。8月供需同步出现一定回升,新订单反弹幅度最大,内需边际修复,高端制造持续景气。8月中国宏观数据呈现“低位企稳、结构分化”的特征。官方制造业PMI虽仍处收缩区间,但边际改善明显;财新口径的制造业和服务业PMI均重回扩张,显示中小企业与服务业景气有所修复。但非制造业商务活动指数连续三个月低于50%,消费整体偏弱,经济内生修复动能仍不稳固◆ 海外方面,美国劳工部9月4日公布的数据显示,8月非农就业人口增加16.2万人,远超市场预期的5.6万人。7月数据从减少2.3万人上修至增加2.1万人。失业率维持在4.1%,符合预期。U6更广泛失业率降至7.7%,为2025年6月以来最低。平均时薪环比上涨0.3%(前值0.2%),同比上涨3.0%(前值3.2%)。就业市场呈现出“总量强劲、薪资温和放缓”的组合。从结构来看,休闲酒店(+6.2万,其中餐饮+5.9万)、政府(+3.5万)、医疗保健和社会救助(+2.8万)、建筑(+2.2万)与制造(+1.6万)为主要贡献项;信息业(-2.3万)与金融活动(-1.1万)为主要拖累项,零售(+0.1万)与运输仓储(+0.5万)接近走平。8月ISM PMI:制造业回落,服务业加速扩张。美联储9月加息概率在非农数据公布后显著回升。欧盟统计局9月1日公布的数据显示,欧元区8月CPI同比上涨3.3%,高于7月的2.9%和市场预期的3.0%。核心CPI同比回落至2.4%(前值2.5%)。能源价格是通胀反弹的主要推手——能源价格同比涨幅较前月扩大0.4个百分点至3.3%。通胀反弹叠加经济仍具韧性,使欧洲央行面临进一步加息的压力。7月欧元区PPI环比上涨1.6%(前值-0.3%),同比升至5.8%(前值4.6%),能源是主要推手。7月零售销售同比仅增长0.6%,较前值1.4%大幅放缓。就美联储货币政策方面,8月就业数据客观上提高了年内加息概率,但加息是不是落在9月仍无法定论。我们倾向于9月份出于政治压力考虑+前期没有预期引导,美联储或不加息,如此美联储滞后于非美央行加息动作,美元指数可能走弱。往前看美国8月CPI大概率是上升的,那么市场预期可能还会扰动,但看到12月份我们倾向于美联储或启动加息。数据来源:华尔街见闻、金十数据,WIND,CME,中泰期货研究所中泰期货综合其他