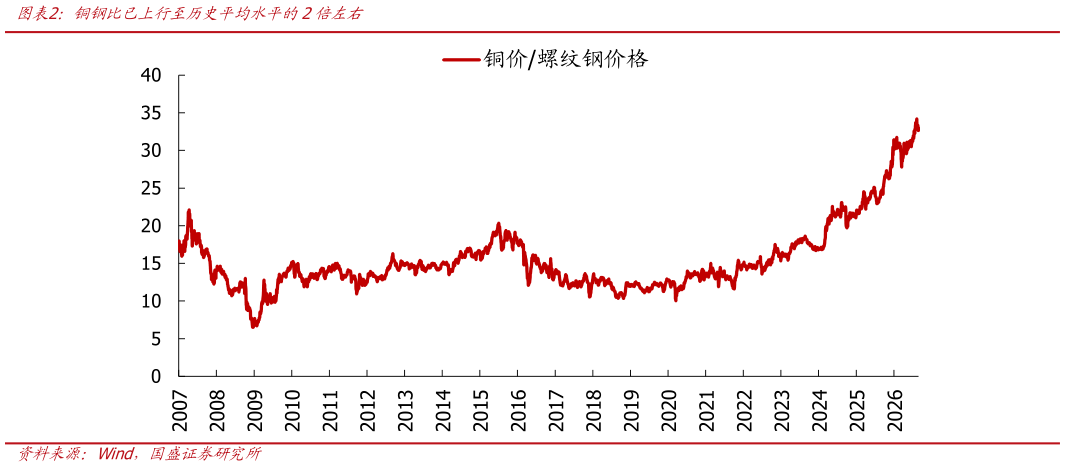
> 数据图表一起讨论下铜钢比已上行至历史平均水平的2倍左右2026-9-0我国铜价与钢价历史上走势较为同步,背后反映的是国内与全球工业周期的长期共振。2023 年以前,我国铜价与钢价多数时间同向变化,大的周期拐点也基本一致:金融危机后共同上行、2011 年前后见顶,此后随经济增速换挡持续调整2016 年后同步回升,2020 年又在全球需求修复和流动性宽松推动下迎来新一轮上涨。铜和钢均属于典型工业金属,虽然二者定价特征有所不同钢铁更偏区域定价、铜更具全球定价属性,但过去较长时期内,中国地产、基建和制造业周期与全球工业周期总体同向,加之中国本身也是全球工业品需求的重要力量,因此铜、钢需求往往同步扩张或收缩,价格也呈现较强的同周期特征。 但 2023 年以来,这一长期稳定的同步关系明显打破:铜价持续走强,钢价震荡下行,铜钢比快速升至历史高位。截至目前,铜钢比已升至历史平均水平的 2 倍左右。铜钢价格由“同涨同跌”转向持续分化,意味着传统的工业周期已难以完全解释二者走势,其背后更多反映出铜、钢所对应的需求结构和供需格局正在发生趋势性变化。 我们认为,铜钢价格分化是观察本轮新旧动能转换的一个独特视角。一方面,钢铁具有较强的区域定价属性,中国又是全球最大的钢材生产国和消费国,其价格更多反映国内经济尤其是地产、建筑等传统需求的变化另一方面,铜具有更强的全球定价属性,其需求正越来越多受到新能源、电网、电动车、AI 等新兴产业驱动。因此,铜钢比的趋势性抬升并非简单的商品价格相对变化,而是新旧动能转换在大宗商品价格上的集中映射。本文将分别从钢、铜的需求结构以及供给弹性出发,拆解本轮铜钢价格分化背后的逻辑,并进一步讨论铜钢比作为新旧动能观测指标的意义。国盛证券能源矿产