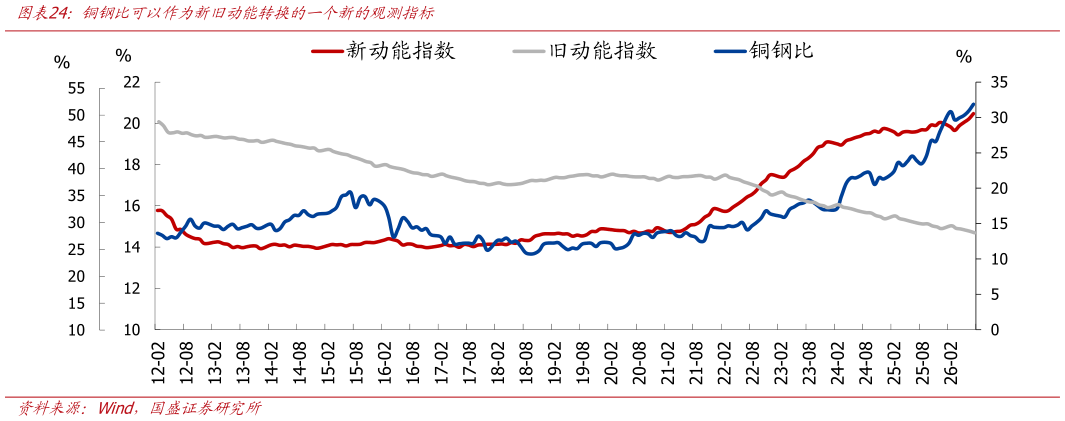
> 数据图表如何看待铜钢比可以作为新旧动能转换的一个新的观测指标2026-9-0铜钢比可以作为新旧动能转换的一个新的观测指标。我们将医药、通用设备、专用设备、汽车、船舶飞机、电气机械、通信电子和仪器仪表行业定义为“新动能行业”,将采矿业、纺织、家具、金属冶炼、非金属矿物制品等行业定义为“旧动能行业”,并根据上述行业在固定投资中的占比构建“新动能指数”和““旧动能指数”。可以发现,铜钢比与新动能指数总体呈正相关、与旧动能指数呈负相关。2022 年-2026 年 8 月,新动能指数由 15.7%提升至 20.1%,铜钢比也由 14.4 升至 33.4同期旧动能指数则由 38.8%降至 29.5%。 铜钢比背后反映的,本质上是新旧动能此消彼长带来的铜、钢相对需求重估。过去,铜和钢均主要受全球工业周期驱动,需求变化较为同步,价格也因此长期同涨同跌近年来,随着经济增长动能加快转换,两者的需求结构开始明显分化:钢材需求更多暴露于地产、基建等传统动能,地产持续调整带动建筑用钢需求收缩铜的需求重心则逐步向新能源、电网、电动车、AI 等新兴领域倾斜,新动能扩张持续创造增量需求。与此同时,铜矿开发周期长、资源品位下降等供给约束,使铜供给对需求增长的响应相对缓慢,而钢铁仍有较多闲置产能、供给弹性更高,进一步放大了两者的价格分化。因此,铜钢比的趋势性抬升既反映了铜、钢供需基本面的相对变化,也可以视为新旧动能转换在大宗商品价格上的集中映射。国盛证券能源矿产