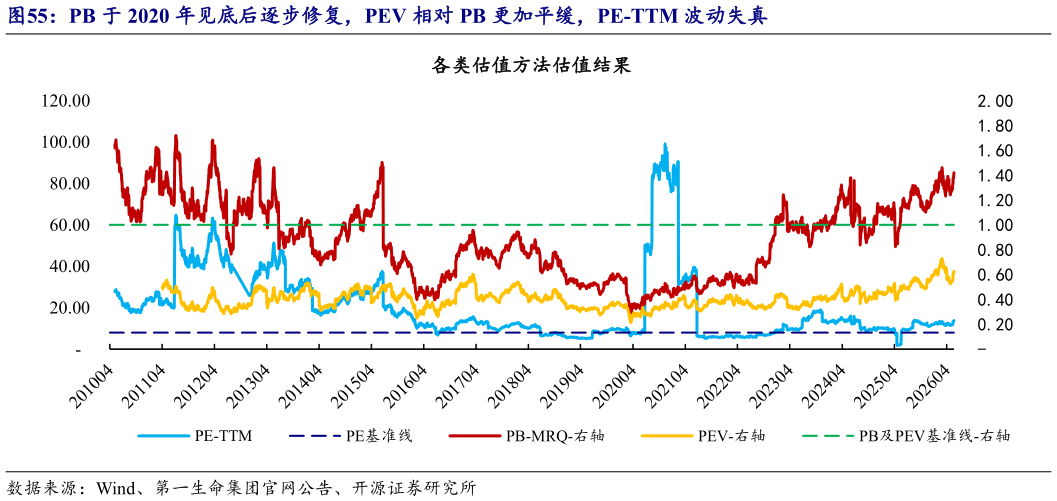
> 数据图表请问一下PB 于 2020 年见底后逐步修复,PEV 相对 PB 更加平缓,PE-TTM 波动失真2026-9-0PEV 长期低于 1 倍、走势平缓、回弹略早于超额收益,PE-TTM 波动较大,不宜作为估值主锚。PEV 长期低于 PB 主要受 EV 包含有效业务价值进而高于净资产影响,其走势相对 PB 更加平缓或受当年 PEV 计算分母均采用上一年末 EV 影响。PEV 在2010-2019 财年趋势下滑,低利率带来的低贴现率虽抬升 EV,但市场对低利率下 EV的可实现性存疑,市值增长跟不上 EV 扩张2020 财年起 PEV 开始回弹,且略早于超额收益回弹(约 2020 年底),主要受利率正常化预期先修复“存量经济价值的折价率”影响2024 财年日本国内 EV 切换至与经济偿付能力衔接的新口径,EV 可信度提升进一步支撑 PEV 修复至约 0.6-0.7 倍。PE-TTM 受季度归母净利润波动影响波动较大,部分阶段波动和 PB 类似,但又极端增长、负值等情况出现,不适合作为估值的主要依据。开源证券综合其他