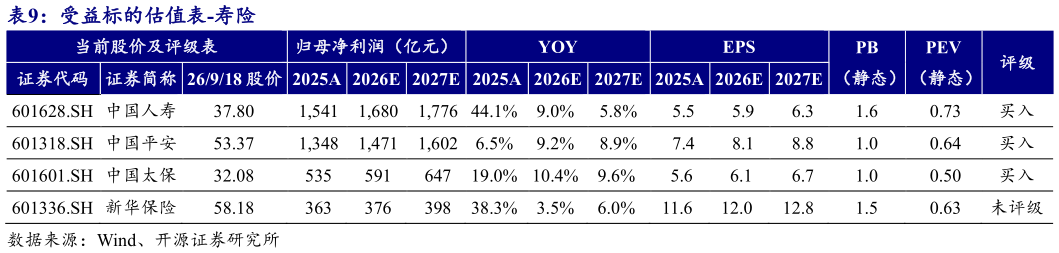
> 数据图表一起讨论下受益标的估值表-寿险
2026-9-0负债成本下行与资产端企稳共振,保险板块估值修复具备持续性。当下的中国保险市场:(1)负债端看,存款搬家和居民日益增长的养老、健康需求是负债端增长的重要驱动,2026 年中期上市险企 NBV 和盈利均实现较好增长,分红险转型持续深化,产品结构调整带动新业务价值率回升,负债成本进入下行通道。(2)资产端看,10 年期国债收益率低位震荡,进一步下行空间有限,权益市场慢牛预期,投资收益率与净资产有望受益,进而走扩。展望未来:(1)负债端分红险转型持续见效、报行合一压降渠道费用、预定利率动态调整机制使负债成本与市场利率同步下行,利差损担忧趋势性缓释(2)资产端长端利率低位企稳、权益市场慢牛支撑投资收益率,“利差预期改善”取代“利率水平”成为估值核心驱动。参照海外经验,利差预期改善与盈利兑现共振阶段保险股估值弹性可观。推荐低估值、负债端综合优势突出、分红险转型领先的中国太保,推荐综合金融布局、养老与健康产业链优势突出且高股息的中国平安。推荐承保利润持续稳健增长的中国财险。