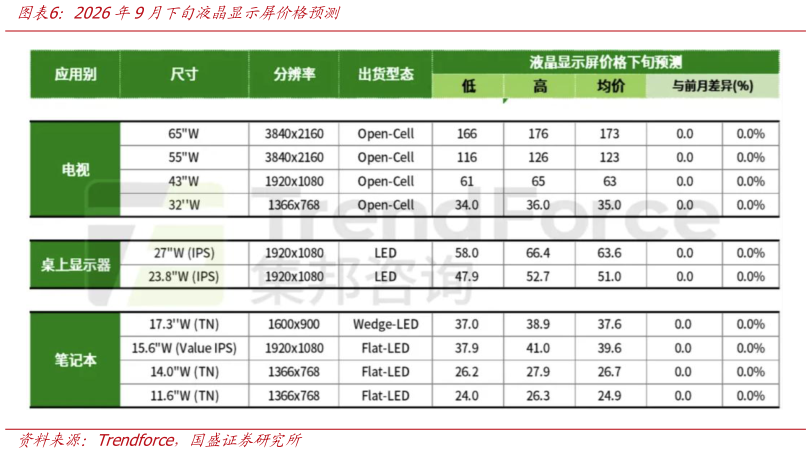
> 数据图表如何才能2026年9月下旬液晶显示屏价格预测2026-9-0AI 算力需求拉动叠加上游材料成本上涨,PCB 涨价由高端产品向非 AI 领域扩散。据央视财经报道,部分主板厂商已收到多家供应商的 PCB 涨价函,并相应上调主板产品售价,本轮涨价首先由算力服务器使用的高速 PCB 启动。AI 服务器 PCB 层数增加、材料等级提升,带动高端电子布、覆铜板及 HVLP 铜箔需求增长,而相关材料扩产周期较长,短期供给释放受限,推动价格持续上行。据 EEPW 报道,建滔积层板年内已发布七次涨价函,FR-4 覆铜板按复利测算的年内累计涨幅超过 100%8 月底最新一轮调价中,建滔对所有厚度 FR-4 覆铜板统一提价 10%,松下机电自 9 月 1 日起对普通多层板覆铜板及半固化片提价 30%,南亚塑胶同步上调覆铜板及半固化片价格 20%25%。上游电子布价格亦明显上涨,7628 电子布均价由 2025 年 9 月的约 3.8 元米升至 2026 年 8 月的10.2 元米。随着原材料成本向下游传导,非 AI 领域 PCB 厂商自 5 月起已连续完成 45 轮提价,涨价范围逐步扩大其中,AI 服务器与高速交换机客户对高端 PCB 保供需求较强,相关厂商具备较强的成本传导能力。 上游成本压力推动面板厂商酝酿提价,旺季备货与供给调节为价格企稳提供支撑。据液晶网消息,京东方拟于近期启动显示产品调价,计划自 2026 年第四季度起生效,主要驱动来自上游原材料价格上涨及产业链供需变化。此前存储、PCB 等电子料件涨价已推高面板厂商采购成本,近期玻璃基板涨价进一步增加成本压力,推动面板厂商通过调价保障稳定供货及后续研发投入。需求与供给端亦出现支撑因素,根据 TrendForce 预测,为应对年底旺季需求,主要品牌客户第三季度电视面板采购量预计环比增长 15%同时,主要面板厂计划在“十一”假期实施较长时间的稼动率调控,以促进供需平衡,预计 9月电视面板价格全面转为持平,主流显示器面板价格亦将维持平稳。在面板价格企稳的基础上,上游成本传导与头部厂商拟议调价,为第四季度面板价格上行提供动力。国盛证券工业制造