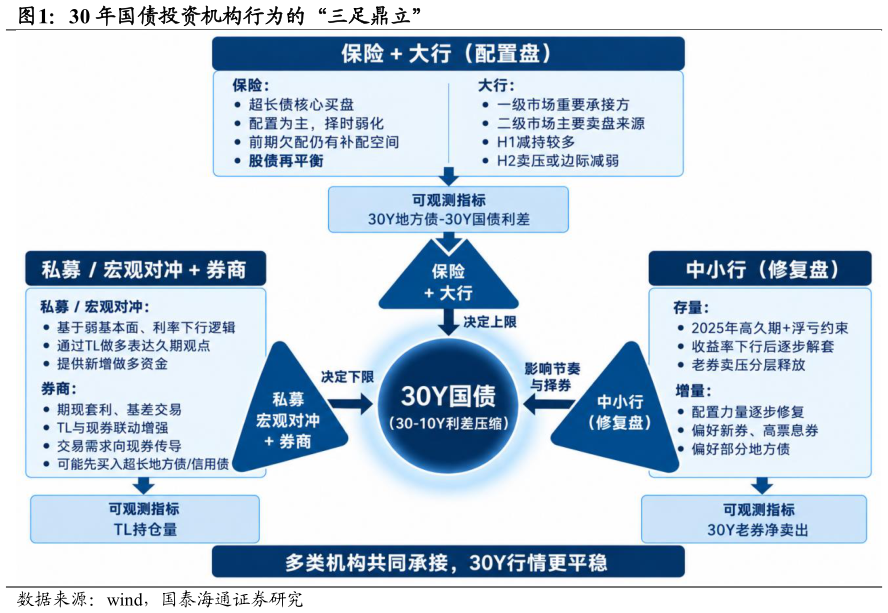
> 数据图表各位网友请教一下30 年国债投资机构行为的“三足鼎立”
2026-9-0回顾历史,2023 年及以前,超长端更多还是配置盘主导的市场,超长债换手率整体偏低。2024 年起,低利率环境下机构对长久期、高弹性资产的偏好明显上升,中小银行凭借低成本资金、较强的资本利得诉求以及较大的会计账户调整空间,逐渐成为 30Y 债最重要的趋势性买盘,保险和基金更多作顺势跟进。对应地,30Y 国债换手率中枢也明显抬升,一度升至历史 90分位附近,超长端由“配置持有”逐步转向“配置交易”。 但这一中小银行“抱团”,基金等机构跟进的模式在 2025 年开始被打破。央行持续收紧资金导致中小银行 30 年国债和负债局部倒挂,同时 ACOCI账户运用及激励机制受到更强监管约束,依靠超长债博取资本利得的空间明显收窄。原本主导行情的中小行核心买盘逐渐退潮,即使基本面仍偏弱,30Y 债也缺少了此前持续而明确的增量资金,市场由此经历了一轮机构行为出清,超长债利率随之调整。 进入 2026 年后,30Y 债的定价力量重新完成重组,现在已经形成一个更为稳固的“三足鼎立”状态,有定价能力的机构出现多元化且“各司其职”:保险与大行主导配置端供需,决定 30 年国债的利率上限,私募通过 TL 提供外生增量和走强的新增驱动力,再由券商传导至现券,决定 30 年国债利率的下限,中小行配置力量逐步修复,影响短期震荡节奏和择券。 超长债由单一买盘主导转向多类机构共同承接,使本轮 30Y 债行情或较2024 年更平稳。机构力量由集中走向分化后,单一买盘退出对市场的冲击明显下降,不同资金力量以不同周期、不同策略共同参与,也使 2026 年的债市行情较 2024 年更加平稳,曲线形态更稳定,这也构成了本轮超长端下行更具持续性的机构行为基础。