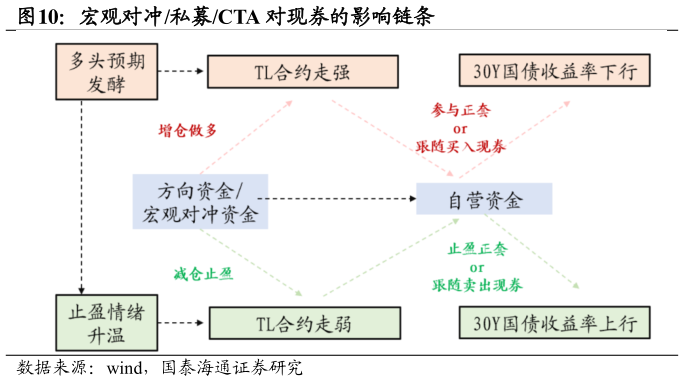
> 数据图表如何了解宏观对冲私募CTA 对现券的影响链条2026-9-0还要考虑券商作为私募对手盘,可以将私募的做多力量引入现券。叠加 TL持仓和交易量的增加,TL 与超长现券(包含但不限于 30 年国债)联动明显增强,期货-现券从过去“看期货做现券的软连接”,转变为“硬连接”:面对私募做多 TL 合约,券商被动做市或主动正套需要一方面开 TL 空仓,但同时其保持 DV 稳定也需要在现券段做多(TRS 也有类似的机制将做多力量传导至现券),逐步形成“TL 先动现券跟随”的定价链条。需要注意的是,这种正套对现券的利好可能先表现在超长地方债和超长久期信用债上,其后才是 30 年国债。 前期受移仓换月及季节性因素影响,TL 持仓已由前期 25-26 万手高点回落至约 20 万手左右,2612 尚未完全补回前期仓位但私募长期利率多头逻辑尚未明显变化,或仍存在至少约 2-3 万手潜在加仓空间。若后续 2612 持续增仓,或将成为推动 30Y 进一步走强的重要边际力量和领先信号。若明年延续相同增量,合计可新增约 26.8 万手合约,对应约 2,682 亿元的名义券规模,其中 T 和 TL 分别约 1,992 亿元和 690 亿元。国泰海通综合其他