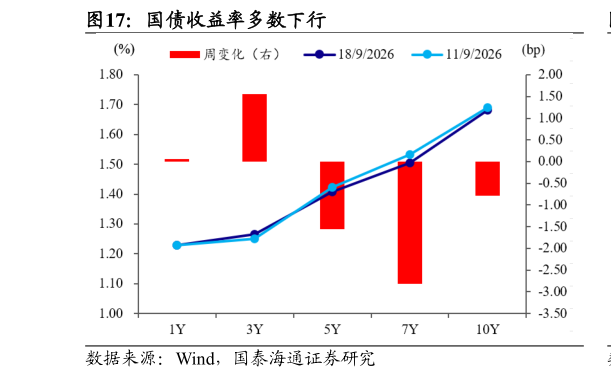
> 数据图表如何解释国债收益率多数下行2026-9-0随着供需关系的修复和中小银行的“解套”,长期中中小银行对债市的买入力量恢复是大概率时间,但在短期中,影响主要表现在两个方面: 1.短期影响债券利率下行节奏,中小行存量仓位已开始出现逐步解套,卖压呈现分层释放特征,可能造成债市利率下行的震荡。7 月底 30Y 收益率运行至 2.20%附近时,中小行出现一轮集中净卖出,7 月中下旬双周,25 年及以前的 30Y 国债净卖出分别为 259.8 亿元、327.1 亿元随后 8 月中旬收益率下行至 2.15%附近时,卖盘再次增强,存量仓位正随收益率下行逐步释放。往后看,2.05%-2.10%附近仍可能是中小行较重要的解套区间,且解套点位或呈逐级下移特征。随收益率持续下行,不同成本区间的存量仓位依次浮出水面,或先在 2.10%左右消化一批,再逐步下移至 2.05%附近释放更多老券卖盘。 2.中小行影响 30 年国债择券,总体上偏好高票息低波动,也兼顾流动性。一方面中小银行可能兼顾偏好票面利率和流动性,故偏好新券超过 25 年老券,同时对地方债的需求可以保持另一方面中小行并非无差别换入新券,如 26 特 6 近期承接并不稳定,一级买入后二级仍有较强卖出,其换券过程中仍会根据票息和相对性价比筛选券种。国泰海通综合其他