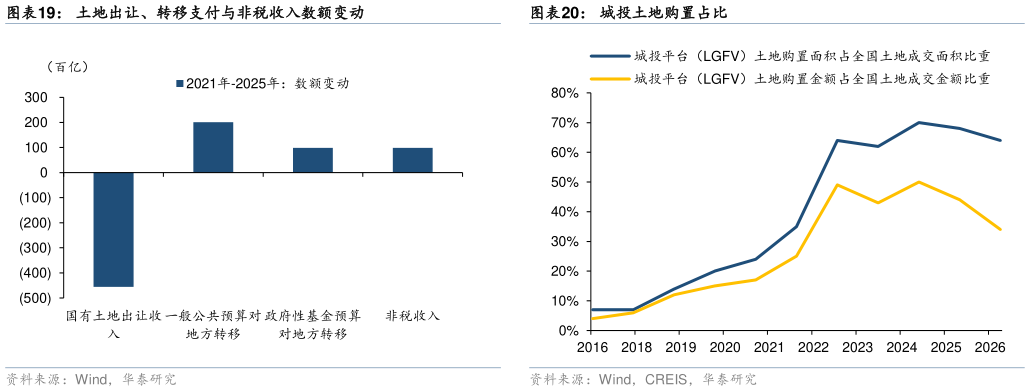
> 数据图表如何了解土地出让、转移支付与非税收入数额变动2026-9-0新政出台前,土地市场本已处于收缩区间,且住宅用地调整幅度更深,对全年财政进度已有明显影响。截至 2026 年 8 月,中指数据显示,2026 年 18 月 300 城各类用地成交面积与成交金额下滑 16.9%17.9%,其中住宅用地成交面积占 20%,但金额占比 70%,分别下滑 20.5%21.1%。财政方面,截至 2026 年 7 月,土地出让收入累计同比-30.8%、房地产相关税收累计同比-5.2%,增速较去年仍在下行,若全年延续该增速,地方总收入预计减少 7.8%。 新规出台会导致土地出让量价承压,从而阶段性的加大财政压力。 首先,新规下项目 IRR 普遍下移,地方政府供地面临“量价两难”,财政承压。土地市场或呈现“缩量、降价、强分化”特征,后续关键在于不同能级城市和地块能够承受多大幅度的价格调整。同时,土地价款分期缴纳虽缓解房企前期资金压力,但也会拉长财政入库周期,加大短期财力平衡压力。 更进一步,地方政府或仍可通过优化付款节奏、调整配建及规划条件等方式提高房企参拍意愿,降低流拍风险。但地方仍需兼顾土地财政、稳房价及政策落地等多重目标,新政实施过程中,地方政府、主管部门与房企之间或仍存在持续协调和博弈。 从地方潜在应对措施来看: 一方面,后续财政压力仍需通过其他渠道补位。2021-2025 年房地产深度调整期间,土地出让收入累计下降超 50%,但中央转移支付增加、专项债等政府债务融资扩张,以及非税等其他收入阶段性补充,对冲地产收入下滑,地方财政支出整体实现年均约 2%的增长。 另一方面,过去土地市场下行阶段承担托底作用的城投及地方国资拿地能力在弱化。中指研究数据显示,2021-2025 年地方政府融资平台土地购置量占总量的 60%-70%,价值占比约 40%,更多是为了间接增加地方政府财政收入,而非出于真实的建设需求。随着化债约束、市场化转型及资金压力上升,平台继续大规模托底的空间收窄。2026 年上半年 22 城地方国资拿地金额占比约 25%,较 2025 年全年下降 6 个百分点,非核心城市土地成交和财政压力或进一步显现。华泰证券大消费