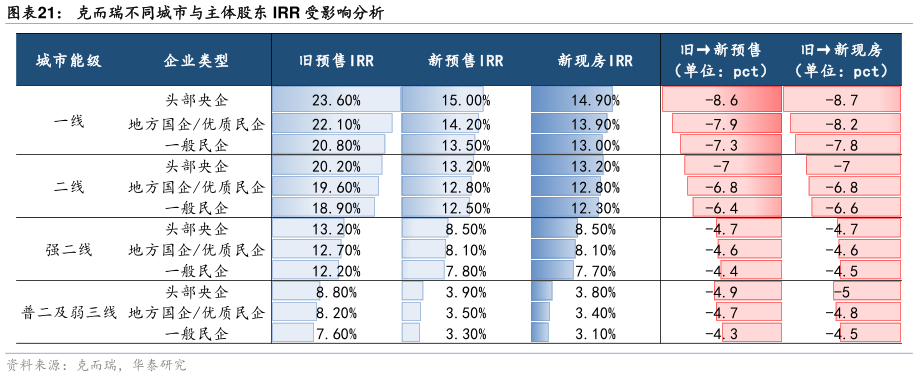
> 数据图表如何解释克而瑞不同城市与主体股东 IRR 受影响分析2026-9-0更进一步,为定量测算新政对财政的影响,我们沿“房企投资”、“土地财政”两条链条设定相关假设并进行测算: 一是,房企端,投资周期拉长资金占用提升资本回报率下降。 我们此前已进行梳理,8 月 28 日新政提出的“鼓励现房、预售门槛提高“(延后至封顶)”、“资金封闭管理(调度空间压缩)”、“土地款要求自有资金”、“按揭发放时点延后(待项目竣工备案)”等政策大幅削弱了预售融资属性并拉长了投资周期。“开发贷期限分级、首次还本后置”、“土地出让价款分期”等政策虽可缓解期限错配,但难以弥补回款后移、利息成本等对项目与股东 IRR 的拖累。 综合来看,克而瑞研究中心、华泰地产组 2026 年 9 月 15 日发布的量化测算住房销售制度改革对房企及行业的影响报告与海外研究团队均对相关影响进行测算。不考虑对冲措施的情况下,新预售、新现房两类模式项目 IRR 较旧模式下滑中枢约为 8pct、10pct股东IRR 下滑更明显,约为 10pct、13pct。考虑土地分期付款和竣工周期缩短等对冲效应后,股东 IRR 下滑幅度收窄为 4pct、7pct,我们以此作为后续测算的基准。 此外,克而瑞研究中心进一步细化至结构层面。城市层面来看,低能级城市股东 IRR 相对降幅更大,普通二线三线城市股东 IRR 降幅甚至超过 50%,低至 3%左右的 IRR 意味着“可投性”恶化更明显,强线城市新规后仍保留更高安全垫主体层面来看,不同类型企业相对降幅基本接近,民企相对降幅略大于头部央企与地方国企。华泰证券大消费