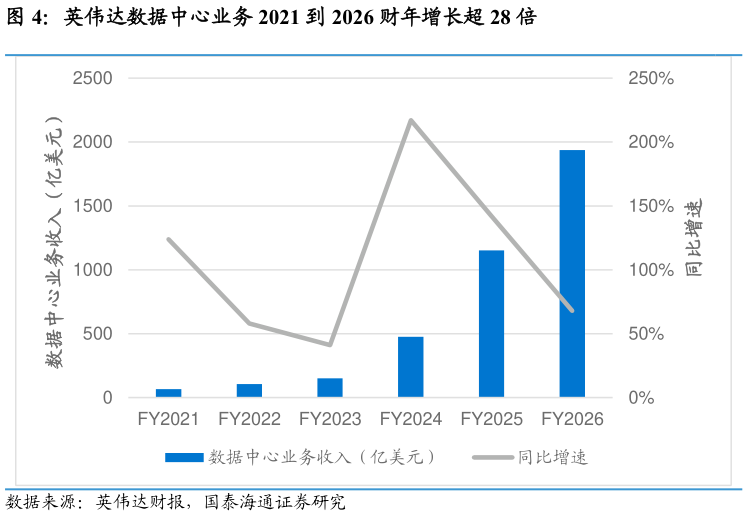
> 数据图表怎样理解英伟达数据中心业务 2021 到 2026 财年增长超 28 倍2026-9-6数据来源:华为官网,英伟达官网,国泰海通证券研究 华为与英伟达的液冷布局体现两种不同的产业路径:前者由基础设施建设需求驱动,后者由 AI 计算架构升级驱动。华为从云计算、数据中心和 ICT 基础设施出发,逐步将昇腾、Atlas、数据中心及液冷方案纳入统一的基础设施体系,更强调芯片、服务器、网络、能源和散热系统之间的协同,以及面向智算中心的工程化部署。2025 年,华为进一步推出 Atlas 900 A3 SuperPoD,并发布全液冷 Atlas 950 SuperPoD,表明其液冷布局正从单一散热方案向超节点级基础设施延伸。 英伟达则以 GPU 计算能力提升为核心,通过持续提高 AI 系统的计算密度推动液冷架构升级。从 A100、H100 到 Blackwell,英伟达不断将计算能力向更高密度的服务器和机架级系统集中。2024 年发布的 GB200 NVL72 并直接采用液冷设计。与此同时,英伟达还向 OCP 贡献 GB200 NVL72 的机架架构以及液冷和热环境规格,使其技术方案进一步向产业标准和生态伙伴扩散。 两家公司虽然起点不同,但均正在从单一产品竞争向 AI 基础设施生态竞争延伸。华为更依靠 ICT 产业链整合能力,将液冷作为智算中心整体解决方案的一部分英伟达则依靠 GPU、软件生态和机架级 AI 计算平台,将液冷与计算架构、互联和系统设计进行协同。由此形成“产业整合驱动”与“计算平台驱动”两条不同的液冷生态路径,也为后续中美液冷产业生态比较提供基础。 2.4. 销量与市场份额对比 英伟达的 AI 业务已经成为公司收入增长的绝对核心,数据中心业务规模体现出其在全球 AI 基础设施市场的领先地位。NVIDIA 2026 财年(截至 2026 年 1 月 25日)实现营业收入 2159.38 亿美元,同比增长 65%其中数据中心业务收入达到1937.37 亿美元,同比增长 68%,占公司全年收入约 89.7%,主要受 Blackwell 平台以及加速计算和 AI 需求推动。这意味着英伟达已经从传统 GPU 厂商转变为以AI 数据中心为核心的计算基础设施企业,其市场规模与 AI 基础设施投资周期高度相关。国泰海通综合其他