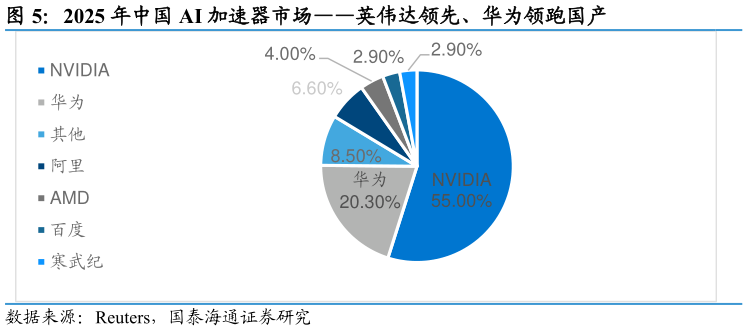
> 数据图表怎样理解2025 年中国 AI 加速器市场英伟达领先、华为领跑国产2026-9-6英伟达 GPU 长期占据 AI 加速芯片主导地位,是全球 AI 基础设施建设的核心供应商。根据 Omdia 在 2023 年的研究报告显示,在 2022 年时,英伟达的数据中心GPU 收入已经占全球市场约 70%,并预计其领先地位至少延续至 2027 年。随着生成式 AI 爆发,H100、H200 以及 Blackwell 系列 GPU 成为全球云计算厂商建设AI 集群的核心硬件。根据英伟达 2024 财年数据,公司数据中心业务收入达到475.25 亿美元,同比增速高达 217%,成为公司增长最快的业务板块。在 2026 财年,数据中心业务收入已达到 1937.37 亿美元,反映出 AI 基础设施需求的快速增长。 华为随着中国智算中心建设需求提升昇腾生态规模,但全球市场份额仍与英伟达存在明显差距。相比英伟达已经形成全球 AI 计算生态,华为 AI 计算业务主要集中于中国市场。近年来,随着国产算力需求提升,华为昇腾 AI 芯片和 Atlas 计算平台在政府、运营商和企业智算中心中逐步应用。根据华为官方报道,华为昇腾生态伙伴数量已经超过数千家,相关 AI 计算解决方案正在多个行业落地。但由于受到先进制程和国际供应链限制,昇腾芯片整体算力规模和全球市场份额仍低于英伟达。 从中国市场的实际出货量来看,华为已经形成具有规模效应的 AI 加速器供应能力。根据 Reuters 数据显示,2025 年中国 AI 加速器市场约出货 400 万颗,其中NVIDIA 约 220 万颗,占市场总份额约 55%华为约 81.2 万颗,占市场总份额约20.3%,成为中国本土厂商中出货量最高的企业。虽然其出货规模仍明显低于NVIDIA,但已经形成较为明确的国产 AI 算力规模优势。国泰海通综合其他