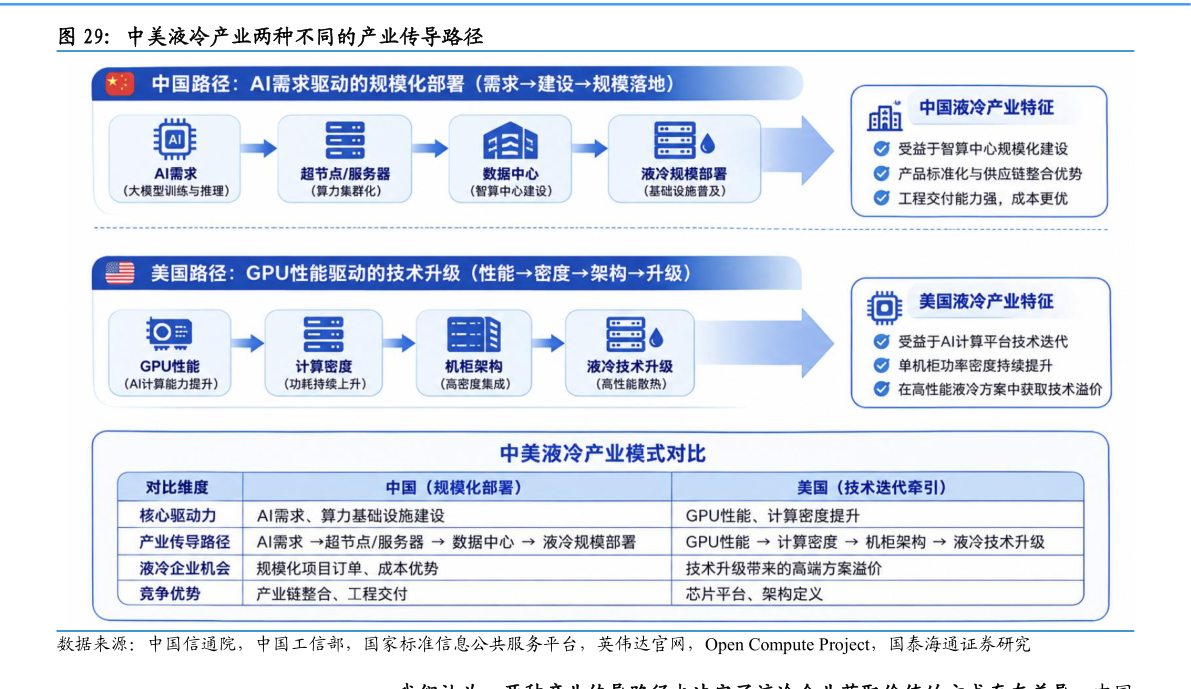
> 数据图表想关注一下中美液冷产业两种不同的产业传导路径
2026-9-6我们认为,这一需求结构也构成中国液冷产业“规模部署”优势的重要基础。与主要依赖高性能 GPU 迭代和计算密度提升牵引液冷需求的美国模式相比,中国液冷市场更明显地受到智算中心建设、云和互联网数据中心升级以及运营商数据中心液冷改造的推动。需求从互联网、政府和电信等多个行业持续扩散,使本土企业能够依托较完整的制造和供应链体系,将液冷技术进一步从单一设备和部件向服务器整机、液冷系统集成及数据中心整体解决方案延伸,形成“产业链完整需求场景广泛规模化部署工程能力强化”的产业发展路径。 美国模式的优势则在于上游计算平台对液冷技术方向的持续牵引,并进一步形成由 AI 算力需求向电力、机柜和数据中心基础设施扩散的产业传导机制。美国 AI基础设施需求已经形成较大的规模效应。劳伦斯伯克利国家实验室(LBNL)数据显示,美国数据中心 2023 年用电量约为 176 TWh,占全美用电量约 4.4%,预计到 2028 年将达到 325580 TWh,占比提升至 6.7%12%。2017-2023 年美国数据中心电力需求已经翻倍以上,增长的重要驱动力之一正是 AI 服务器快速增加。英伟达通过 GPU、CUDA、高速互联及 GB 系列机柜级系统不断提升计算密度,并将液冷纳入高密度 AI 系统架构。随着 AI 计算密度提升,液冷作为高密度算力的重要支撑,正在由单纯的散热技术转变为支撑美国 AI 数据中心扩张的重要基础设施。我们认为,中美液冷产业呈现出两条不同的产业传导路径。中国市场更多体现为“AI 需求超节点服务器数据中心液冷规模部署”,即随着智算中心和国产AI 算力基础设施建设加速,液冷需求从服务器和超节点逐步向数据中心整体扩散,产业发展更依赖项目规模、基础设施建设和供应链协同。美国市场则更多体现为“GPU 性能计算密度机柜架构液冷技术升级”,即英伟达等 AI 计算平台持续提升芯片性能和系统集成度,推动单机柜功率密度不断提高,并进一步带动冷板、CDU、歧管、快速接头等液冷技术持续升级。