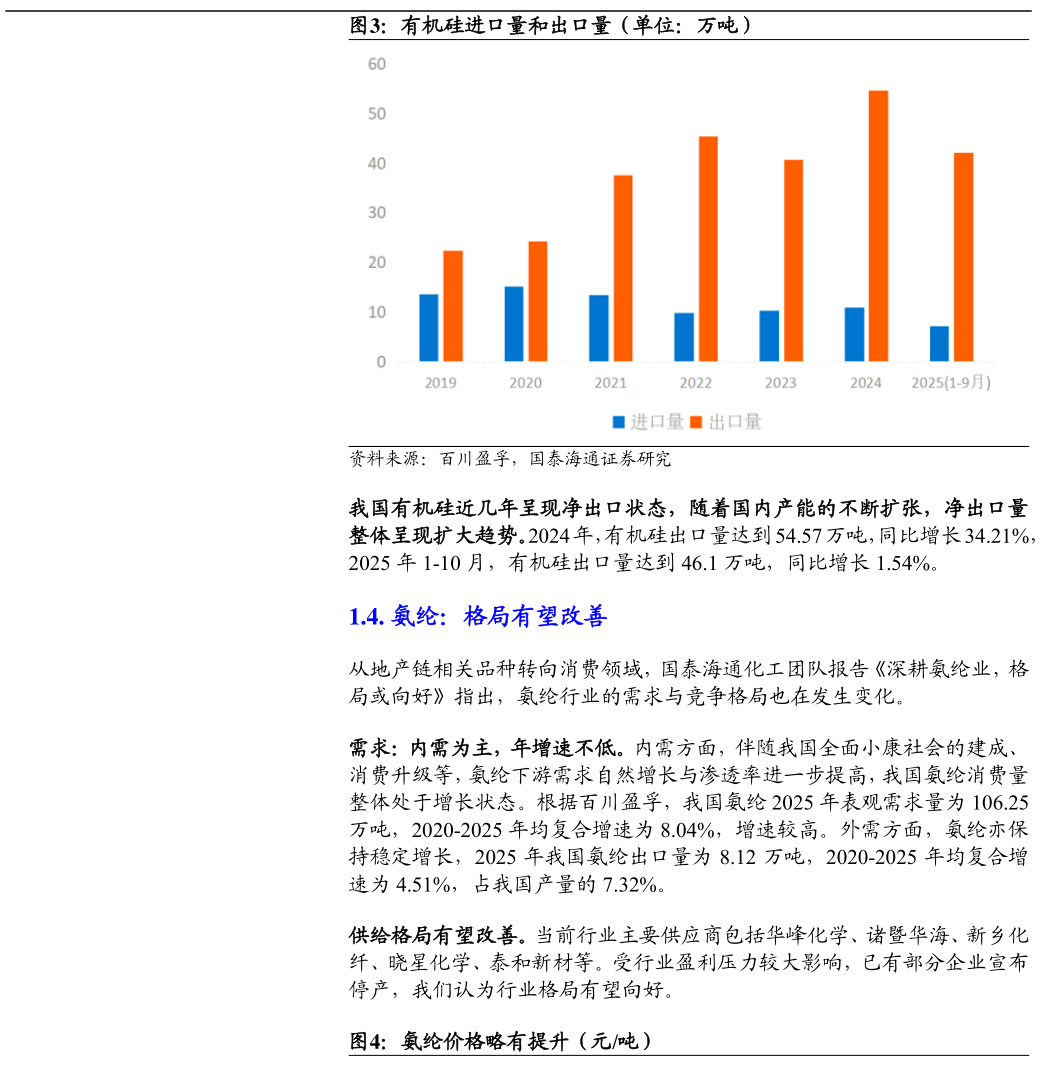
> 数据图表谁能回答有机硅进口量和出口量(单位:万吨)2026-9-61.1. “房地产高质量发展”,地产链化工品有望受益 首先从传统需求端看,房地产仍是多类基础化工品的重要下游。根据国泰海通地产团队研究报告如何理解“房地产高质量发展”,2025 年 12 月 16日,住房和城乡建设部党组书记、部长倪虹在人民日报上刊发署名文章推动房地产高质量发展,系统阐述推动房地产高质量发展的三大意义、四大要求、六大任务,将房地产高质量发展内涵进一步丰富细化,未来五年房地产发展模式逐渐明晰。十五五和十四五期间中央对房地产发展要求存在变化,虽然中国住房需求告别激进增长,但在十四五总量收缩后,当前位置中期看总量存在支撑。在改善需求、城市更新、城镇化等动力驱动下,推动十五五期间行业整体交易规模趋于稳定是后续目标。基于全球成熟国家历史经验,中国自身人口和国情,十五五期间行业需求有望企稳回升,维持在 7-8 亿平方米区间。 根据上述观点,国泰海通化工团队在“房地产高质量发展”,地产链化工品有望受益报告中指出,房地产高质量发展有望涉及较多化工品,包括聚合 MDI、钛白粉、PVC、纯碱、有机硅、制冷剂等。具体来看,聚合 MDI可以用于环保型板材生产,制备家具、墙板等,此外冰箱的保温主要采用聚合 MDI 生产的发泡材料钛白粉主要用于涂料的生产,作为关键白色颜料(提供白度及遮盖力),其用量有望受益上升PVC 下游最大的应用领域是房地产行业,房屋新开工面积与施工进度直接决定 PVC 主力下游管材、型材的需求规模纯碱用于生产平板玻璃及玻璃制品,城市更新改造或产生大量门窗更换需求,带动纯碱消费有机硅粘合剂应用于玻璃密封、瓷砖粘接等硬装环节,提供耐候性和结构稳定性,亦将受益于城市更新改造此外,地产链的向好发展有望带动家装电器需求增长,进而带动 MDI(用于冰箱)、制冷剂(空调等制冷电器)的需求。 整体而言,供需格局改善有望推动长周期上行。需求端,政策发力,地产企稳下地产相关化工品需求有望止跌企稳。供给端,较多行业进入扩产尾声或已结束扩产。政策有望发力综合整治“内卷式”竞争,且长期较大的盈利压力有望推动边际成本企业有序出清,进而改善供给格局。 1.2. PVC 长期格局向好,优势企业有望充分受益 在地产链需求之外,PVC 行业自身的供给格局和无汞化转型同样值得关注。根据国泰海通化工团队PVC 长期格局向好,优势企业有望充分受益,2025 年,PVC 市场基本延续下行走势,氯碱行业以碱补氯,优势企业具备低成本竞争优势。 PVC 行业集中度持续提升。根据卓创资讯,2021 年至 2025 年中国 PVC 年度产能集中度(CR10)分别为 35.59%、35.99%、37.8%、37.71%、40.17%。 根据君正集团 2024 年报,氯碱行业产能增速持续放缓,行业布局更趋清晰,单个企业平均规模继续提升。根据新疆天业 2024 年报,自 2022 年下半年开始,国内 PVC 市场长期低迷不振,2023 年生产企业陆续出现亏损,2024年亏损企业增多。根据不完全统计,PVC 在计产能中有超过 130 万吨装置持续停车超过一年。 国家“双碳”相关政策引导。2026 年 1 月 20 日,国家发展改革委资源节约和环境保护司司长王善成表示,“十五五”是实现碳达峰目标的决胜期,2026年作为开局之年,统筹好绿色转型、经济发展和能源安全,进一步强化工作国泰海通金融地产