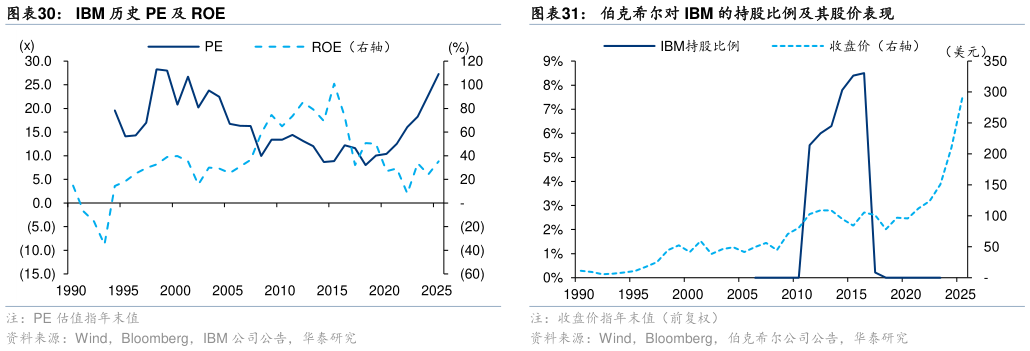
但这次股东大会和致股东信中,巴菲特并未对 IBM 的技术能力和产业发展趋势给予任何评价,可能是巴菲特对 IBM 的技术能力有信心,也可能这不是他擅长的地方,但对技术层面缺乏判断为后来的黯然离场埋下了伏笔。巴菲特以传统行业的财务视角来看 IBM,他确信IBM 能够维持竞争优势和营收增长,因此重点放在了回购和资本回报上。彼时的 IBM 在出售了个人 PC 等消费业务之后,已经变成一个纯粹的 to B 商业模式,向大企业尤其是金融机构销售企业级软件和 IT 咨询服务。巴菲特看重的正是全球大企业客户对 IBM 的超高粘性和 IBM 的强劲现金流。但巴菲特没有意识到的是,科技行业正悄然发生划时代的变化,移动互联网和云计算正成为新的潮流,但 IBM 却没能跟上变化。2011 年实际是 IBM 营收的巅峰,由于错失了移动互联网爆发和云业务转型,IT 硬件和服务业务不断萎缩,营收连年下滑,IBM 未能实现其财务经营目标。到 2015 年底,该笔投资已出现 26 亿美元亏损,约占成本 19%。2017 年巴菲特承认 IBM 的表现不及六年前的预期,并在当年基本清仓了 IBM。 事后看 IBM 投资是个错误,但事前看它符合巴菲特对于护城河的一切定义。IBM 从 2005年剥离 PC 业务之后,高度聚焦 to B 企业级软件和 IT 咨询服务,毛利率显著提升,是科技行业抛弃低利润硬件、向高利润软件转型的典范。从 2008 年金融危机之后,IBM 开启了股价的持续上涨。正是在这个过程中巴菲特对 IBM 进行了投资,他对 IBM 客户粘性的判断没有错,直到今天仍有大量企业尤其是金融企业和政府机构高度依赖 IBM 的服务。巴菲特的失误是没有看到技术路径的变化让这一业务模式失去了增长势头,平心而论如果不是科技行业的资深投资者很难事前做出清晰判断。这也侧面说明了巴菲特说自己不懂科技行业并非谦虚,他的强项的确不在科技,他的价值投资框架尤其是护城河优势在科技行业面临着比传统行业更大的挑战。有意思的是,移动互联网和云计算变化的一大推手正是彼时巴菲特尚不看好的苹果更有意思的是,巴菲特在清仓 IBM 的同时已经开始了对苹果的投资。