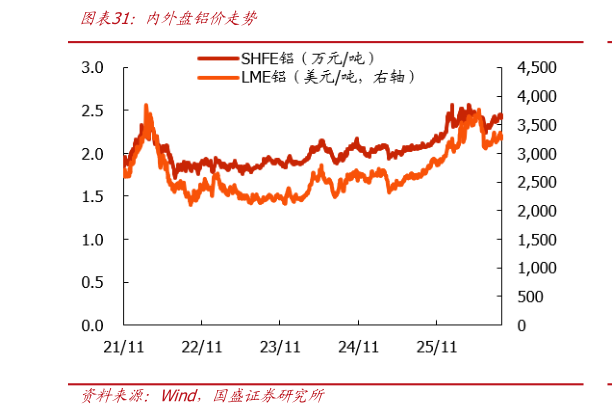
> 数据图表咨询下各位内外盘铝价走势2026-9-0海外层面,美国 8 月 PPI 同比增长 5.4%,核心 CPI 环比涨幅超预期,市场对于通胀全面回落的希望落空,美国 10 年期国债收益率自 2023 年以来首次盘中升破 5%,通胀风险抬升,美联储加息预期升温,概率一度超过 90%,带动美元指数上行,叠加白宫表态尚未敲定精炼铜关税方案,此前市场加税预期快速降温,铜价大幅回落,拖累有色板块整体情绪转弱,外盘铝价大幅连续下跌。后期虽然美联储加息 25 基点,但前期市场已经消化,美国 8 月零售销售数据好于预期,表示美国消费韧性较强,需求端存在潜在利好,提振海外市场情绪,外盘铝价连跌后反弹。国内层面,前期除受到外盘铝价连跌施压外,国内铝价高位,下游有一定畏高,市场成交一般,沪铝收盘价格受到内外共同施压高位下跌。后期 8 月份,规模以上工业增加值同比实际增长 5.2%,增速比上月加快 0.7 个百分点,智能网联汽车“十五五”配套政策发布,AI、大模型赋能智驾产业加速发展,表示工业活动整体回暖,提振铝工业需求预期,沪铝收盘价反弹。基本面上,供应方面,本周国内电解铝行业供应端依旧保持高位稳定趋势,电解铝企业暂无减产、复产、新投产出现,整体来说,目前中国电解铝开工产能继续保持在 4520.9 万吨,较上周继续持稳。库存方面,本周铝锭社会库存大幅去库,趋势喜人。目前来看电解铝企业冶炼端铸锭整体较少,铝水就地转化率高位,特别是 9 月之后下游加工有一定增产,从供应端减少铝锭入库压力。另一方面本周前期铝价高位大幅下跌一度贴近 24000 元吨,下游接货积极性被调动,出库明显增加,使得铝锭社会库存逆势大幅减少。需求方面,本周铝棒减产主要体现在广西、云南地区,广西某棒厂机器故障目前已停产,预计停产 10 天,另一棒厂受停电影响停产 3 天左右云南地区某棒厂停产,后期无复产计划。增产方面,主要体现在山东、云南地区,山东某棒厂订单稍增,产出少量增加,云南某棒厂铝水供应少量增加,按需增产铝棒、铝合金锭。总结看,美联储加息靴子终落地,短期预计将保持稳定,但不排除年内继续加息可能中东局势混乱,摩擦不断,能源等价格大幅波动。中国方面,供应端高位基本维稳,增速较慢,国庆节前下游补库需求仍存,铝锭社会库存持续去库,给价格提供一定支撑。国盛证券能源矿产