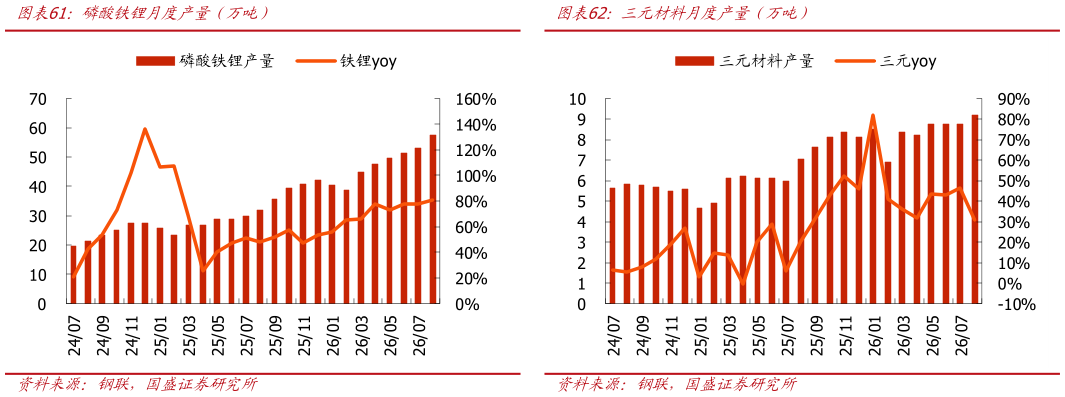
> 数据图表如何了解磷酸铁锂月度产量(万吨) 国内锂电池产量分材料占比(%) 三元材料月度产量(万吨)2026-9-0价格:本周电碳跌 5.9%至 13.1 万元吨,电氢价格跌 6.0%至 12.7 万元吨碳酸锂期货主连跌 4.1%至 12.8 万元吨。成本端锂辉石跌 3.2%至 1835.0 美元吨,锂云母跌5.2%至 1825.0 元干吨度。 供给:据百川盈孚,本周碳酸锂产量环比涨 2.3%至 3.10 万吨。库存方面,据钢联,本周碳酸锂库存环减 4890 吨至 12.18 万吨。冶炼厂库存减 900 吨至 1.6 万吨,贸易商库存减 6340 吨至 5.8 万吨,材料厂及终端库存增 2350 吨至 4.8 万吨。 需求:据乘联会预测,2026 年 9 月全国乘用车零售 169 万辆,同环比-25%10%,电动车零售 111 万辆,同环比-15%10%,渗透率 65.7%。年初至今乘用车累计零售1340.7 万辆,同比-21%,电动车累计零售 778.3 万辆,同比-12%,渗透率 58.1%。 供给端,本周锂盐产量环比增加,延续去库。本周国内碳酸锂生产随着盐湖端检修复产逐步回升,其他原料端口生产基本维持稳定。需求端,正值 9 月和国庆假期提前备库节点,逢低采购备库策略持续,散单采买行为愈发积极,但随着价格跌至新低,少部分材料厂持谨慎态度,散单采购意向价低于 12.5 万元吨。整体来看,市场询价和实际成交持续活跃。本周锂价破位下行,我们认为主因库存去化速度放缓及下游排产变化预期,强现实虽然仍未结束但边际趋松,叠加宏观拖累,锂价出现明显回撤。后市看,我们认为随着锂价加速探底,期货盘面近月合约结构转强,间接验证短期强现实,预计更多刚性采购需求有望得到释放同时广期所放宽期货入场门槛及仓位限制,意在高位风险释放后引入更多增量资金,对盘面有望形成支撑。预计短期锂价完成筑底,转为宽幅震荡。国盛证券能源矿产