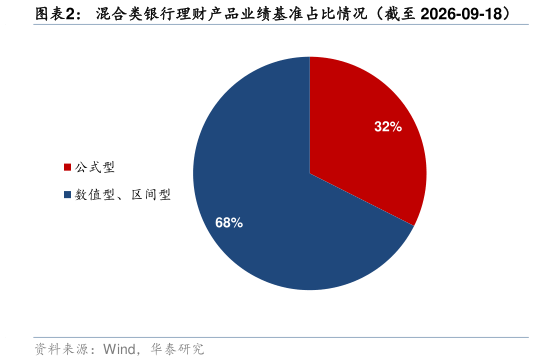
> 数据图表如何解释混合类银行理财产品业绩基准占比情况(截至 2026-09-18)2026-9-1央行等部门制定的金融产品网络营销管理办法(下文简称营销新规)将于 2026 年 9 月30 日施行,该新规提出机构不得与第三方互联网平台以外的任何组织或个人(含“网络大V”)合作、向平台付费不得与开户量交易量手续费资金量挂钩、不得与未完成信息技术系统备案的平台开展基金申赎转接渠道合作等要求。 对公募基金而言,营销新规施行在即,或将削弱产品的“流量红利”:过去产品首发规模对于渠道资源位、营销话术等“流量导向”的因素有一定的侧重,而在营销新规的约束下,产品营销不能经由非备案转接渠道(如无资质个人和 MCN),公募基金需要投入更多资源在自营 App、官方社群、客服适当性、定投陪伴等方向上,且营销内容也将更聚焦于产品本身业绩的持续性、风格的稳定性与持有体验等方面。在此背景下,公募产品的竞争或将更注重质量导向。 值得一提的是,2026 年 9 月 1 日落地的银行保险机构资产管理产品信息披露管理办法,要求资管产品披露业绩比较基准,需说明业绩比较基准的选择原因、测算依据或计算方法,重点反映业绩比较基准与投资策略、底层资产和相关金融市场表现的关系,上述规定影响下,多只理财产品将其业绩基准由原来的数值型、区间型转换为挂钩存款利率、中债指数的公式型业绩基准。以万得分类下的权益类银行理财产品为例,截至 2026-09-18,有业绩基准披露的产品中,84%的产品已调整为公式型业绩基准。而在混合类产品中,该比例则还较低,为 32%。银行理财产品的业绩基准经调整后,与公募基金的业绩基准可比性增强,同时,叠加上管理办法对资管产品净值披露等要求,对于投资者而言,能更加方便的对比理财产品和公募产品间的优劣,而对公募而言,产品的市场竞争格局也将更为激烈。华泰证券金融地产