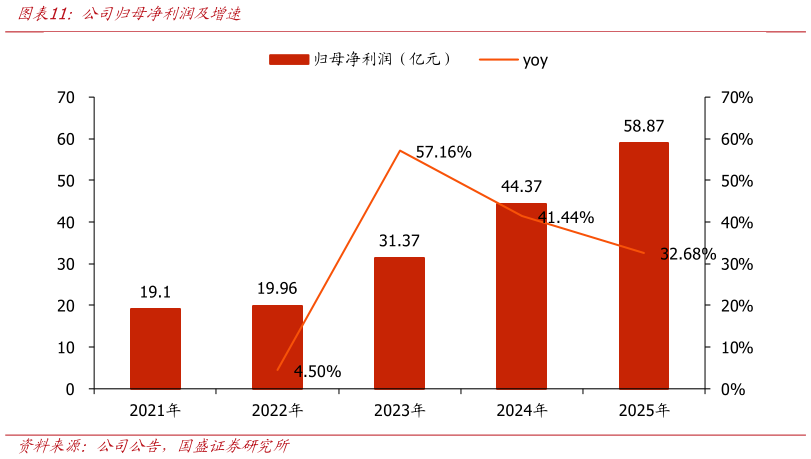
> 数据图表咨询下各位公司归母净利润及增速
2026-9-0高质平价的定位,使得公司通过低毛利、高周转获取利润。1)因主要收入来自向加盟商进行商品销售,公司可通过调节保持总毛利率稳定。20212025 年,公司综合毛利率在28.3%32.5%之间小幅波动,基本稳定在 30%左右。2025 年商品和设备销售的毛利率小幅下降至 29.9%,主因收入结构变化及原材料采购成本上升。加盟和相关服务费的毛利率在 20212025 年间稳定上升,2025 年为 82.6%,主因加盟门店网络持续扩张增强规模经济效益。 2)因门店快速扩张费用控制得当,利润快速增长。公司归母净利润从 2021 年的 19.1 亿元增至 2025 年的 58.9 亿元,四年增长超两倍,CAGR 达 32.5%。费用管控方面,销售费用率保持低位,从 2021 年的 3.9%小幅上升至 2025 年的 6.1%管理费用率基本稳定,由 2021 年的 3.6%下降至 2025 年的 3.2%。 由此,公司护城河并非单一能力,而是“平价定位加盟扩张供应链输出品牌 IP 强化”的系统能力。