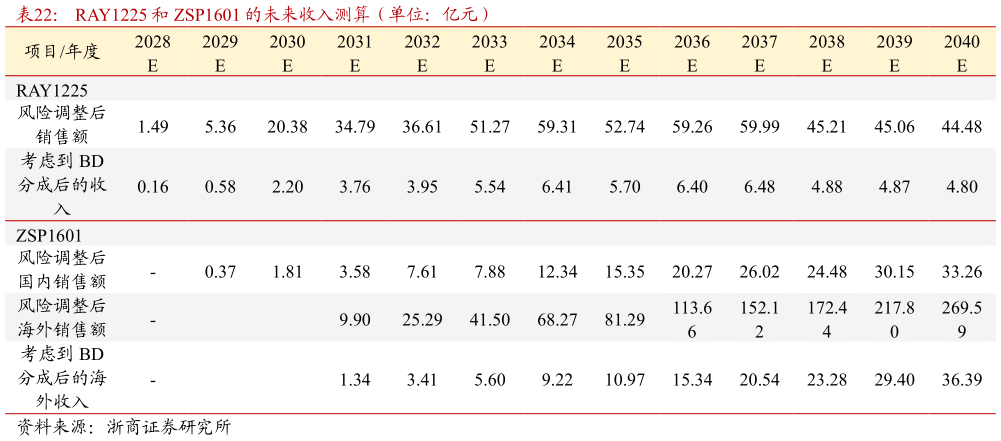
> 数据图表想关注一下RAY1225 和 ZSP1601 的未来收入测算(单位:亿元)2026-9-1海内外市场空间、口服 pan-PDE 差异化抗纤维化机制及联合治疗潜力贡献估值,RAY1225 则凭借双周一次(Q2W)长效制剂的依从性与安全性优势、多项适应症进入 III 期临床的领先进度以及齐鲁制药的商业化加持,提供减重赛道的商业化确定性。当前估值尚未纳入RAY0221 三靶点、Amylin 及口服 GLP-1 等其他代谢在研管线,也未计入未来平台授权与新增 BD 交易价值,公司后续仍具备估值上修空间,维持公司“买入”评级。浙商证券综合其他