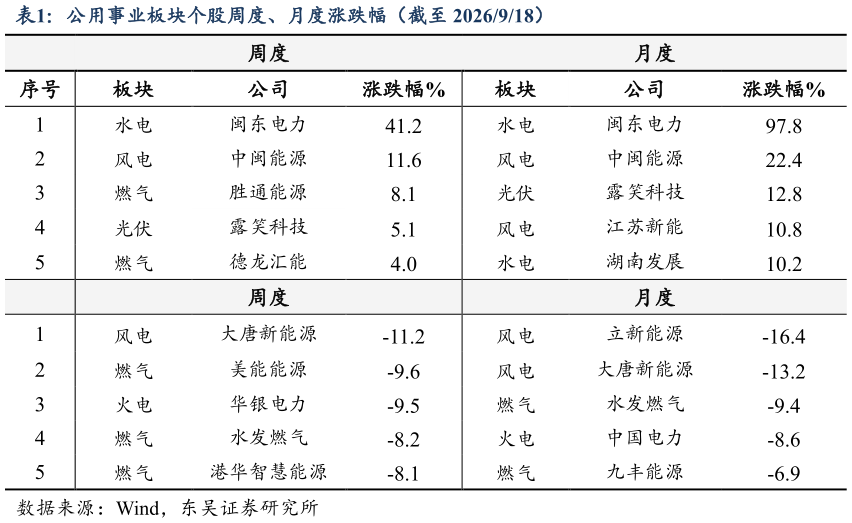
> 数据图表咨询大家公用事业板块个股周度、月度涨跌幅(截至 2026918)2026-9-0 本周核心观点:1)2026M8 单月全社会用电量同比1.7%。2026 年 8月,全社会用电量再破万亿,达到 10332 亿千瓦时,同比增长 1.7%用电负荷创历史新高达到 15.6 亿千瓦,较上年最大负荷高 4969 万千瓦,共有 7 天超过上年最大负荷。从分产业用电看,第一产业用电量 169 亿千瓦时,同比增长 2.7%。第二产业用电量 6124 亿千瓦时,同比增长2.4%其中,工业用电量 6065 亿千瓦时,同比增长 2.7%,高技术及装备制造业用电量保持较快增长势头,达到 1222 亿千瓦时,同比增长7.2%。计算机通信设备(7.5%)、汽车制造业(7.6%,其中新能源车整车 22.2%)、通用设备制造业(7.6%)、专用设备制造业(8.2%)、电气机械(12.3%)用电量较快增长。第三产业用电量 2155 亿千瓦时,同比增长 5.1%其中,充换电服务业、互联网数据服务用电量增长强劲,分别为 172 亿、102 亿千瓦时,增速分别达到 51.2%、37.9%。城乡居民生活用电量 1883 亿千瓦时,同比下降 4.0%,下降原因主要是 2026 年 8月台风、强降雨较 2025 年 8 月增多,空调用电明显减少。2026 年 18月,全社会用电量累计 71730 亿千瓦时,同比增长 4.3%。2)国家能源局等部门部署煤炭安全稳产保供工作。国家发展改革委、国家能源局、国家矿山安监局联合印发通知,多措并举加快推进煤炭稳产保供。在确保安全的前提下,全力稳产保供。具体要推进煤矿复产达产、加快产能建设,并抓好电煤合同履约和进口调剂。下一步有关部门将加强统筹,适时释放煤炭产能储备,全力稳定生产供应,保障经济增长和能源需求。 行业核心数据跟踪:电价:2026 年 9 月全国平均电网代购电价同比下降 11.1%。煤价:2026 年 9 月 18 日,动力煤秦皇岛港 5500 卡平仓价为 979 元吨,同比40.06%,周环比-0.31%。2026 年 9 月月均价为 968元吨,同比 2025 年 9 月上涨 277 元吨。水情:2026 年 9 月 18 日,三峡水库站水位 161.27 米,2022、2023、2024、2025 年同期水位分别为146.39 米、164.36 米、158.13 米、162.67 米,蓄水水位正常。2026 年 9月 18 日,三峡水库站入库流量 12,000 立方米秒,同比下降 52.6%,三峡水库站出库流量 8,750 立方米秒,同比下降 66.2%。用电量:2026M1-7 全社会用电量 6.14 万亿千瓦时(同比4.7%),同比增速较 2025M1-7 提高 0.2pct,其中,第一产业、第二产业、第三产业、居民城乡用电分别同比3.5%、4.7%、7.4%、1.3%。发电量:2026M1-7 累计发电量5.7 万亿千瓦时(同比3%),其中,火电、水电、核电、风电、光伏分别1.8%、8.8%、0.4%、-0.8%、11.4%。装机容量:2026M1-7 新增装机容量,火电新增 5030 万千瓦(同比19.8%),水电新增 684 万千瓦(同比16.1%),核电新增 362 万千瓦,风电新增 4707 万千瓦(同比-12.3%),光伏新增 8615 万千瓦(同比-61.4%) 投资建议:电改深化电力重估,红利配置价值显著。1)绿电:消纳电价补贴三大压制因素逐步缓解,新能源全面入市,市场化引领新能源高质量发展。建议关注龙源电力 H中闽能源三峡能源,重点推荐紫金龙净。2)火电:定位转型,挖掘可靠性价值与灵活性价值。建议关注华能国际 H华电国际 H。3)水电:量价齐升、低成本受益市场化。度电成本所有电源中最低,现金流优异分红能力强,折旧期满盈利持续释放。重点推荐长江电力。4)核电:成长确定、远期盈利分红提升。2022 至 2025 年已连续四年核准 10 台,成长再提速。在建机组投运资本开支逐步见顶。公司 ROE 看齐成熟项目有望翻倍,分红同步提升。重点推荐中国核电中国广核,建议关注中广核电力 H。东吴证券大消费