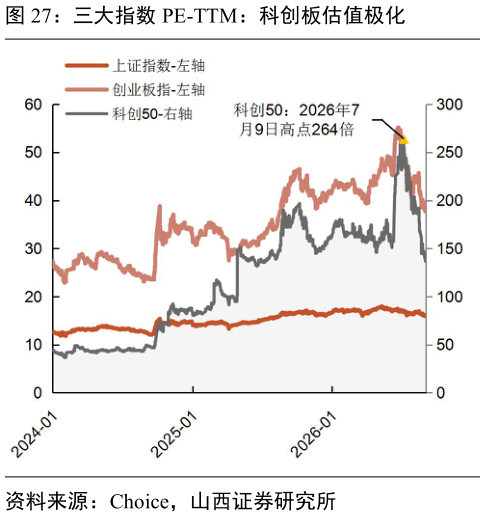
> 数据图表如何解释三大指数 PE-TTM:科创板估值极化
2026-9-1(4)估值层次:极化是上述过程的镜像。科创 50PE-TTM 于 2026 年 7 月 9 日一度升至263.9 倍,9 月 4 日回落至 136.8 倍,仍数倍于上证指数的 15.9 倍与创业板指的 37.7 倍。行业间估值分位的极端落差与指数间的估值裂口共同构成估值层的 K 型。9 月以来,科创 50 指数自月初高点最大回撤约 10%,估值随盈利验证与外部利率上行同步压缩。需要注意的是,市场端分化的判别标准并非市值亦非主题:政策底以来中证 2000 累计上涨 85.2%(同期沪深 300 上涨 43.4%),中小盘并未系统性走弱而北证 50 年内下跌 25.8%、较 2025 年 9 月高点回撤 34%,表明缺乏盈利支撑的纯主题方向已被资金舍弃。资金配置由趋势跟随转向基本面确认,使 K 型格局的稳定性显著增强在盈利端的证伪信号出现之前,这