> 数据图表如何了解市场形态周度信号
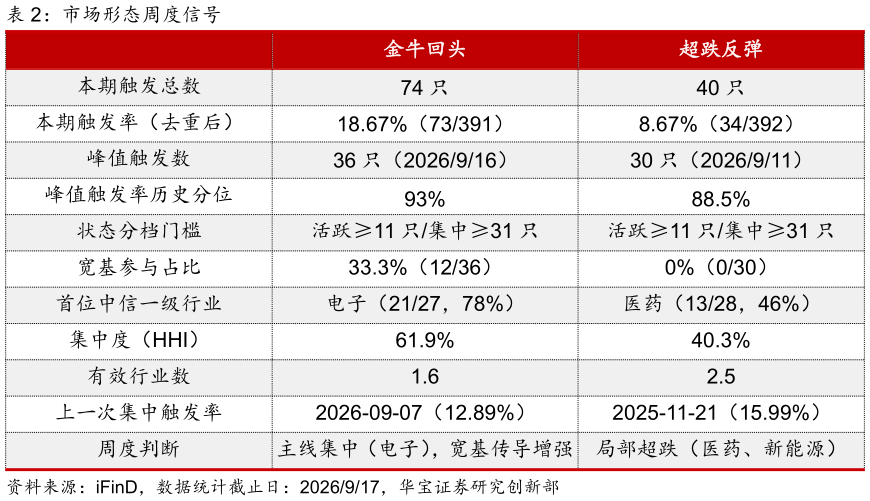
2026-9-1本期(2026911-917,下同)金牛回头维持主线集中(电子),宽基传导较上期增强超跌反弹由静默升至局部超跌(医药、新能源)。 金牛回头本期共触发 74 次,峰值日 9 月 16日单日触发 36 只,处于近五年触发日分布的第 93 百分位,达到集中档但峰值日可归类指数中电子占 78%,HHI 61.9%,仍为单一主线。与上期相比,状态未变,强度略有回落。超跌反弹本期触发 40 次,峰值日 9 月 11 日单日触发 30 只,处于第 88.5 百分位,距集中档仅差 1 只触发集中于医药(13 只)与新能源链(13 只)两条线,属行业性超跌而非普跌,其中新能源链有 5 只指数于 9 月 15 日再度触发,弱势仍在延续。两类信号分布在互不相交的行业上,本期呈现的是强势科技链回调与弱势医药、新能源继续下探并存的结构分化。金牛回头方面,本期触发分两波:9 月 15 日为半导体核心环节再度回调,9 月 16 日向中盘宽基与泛科技方向外溢,但外溢仍由电子权重传导。9 月 15 日 31 只触发指数以科创芯片、中证半导、集成电路、国证芯片等半导体指数为主体,宽基仅科创综指、科创 50 等 4 只科创板指数其中国证芯片、中华半导体芯片已于 9 月 7 日触发,中证半导 9 月 14 日先触发超跌反弹、次日触发金牛回头,表明上期信号锚点半导体本期仍在下探。9 月 16 日 36 只中宽基升至 12 只,参与占比 33.3%(上期 27.8%),中证 500、中证 800、上证 380、深证300 较上期新进入名单,但这几只宽基的第一大权重均为电子或信息技术,属主题权重传导而非新增行业参与。