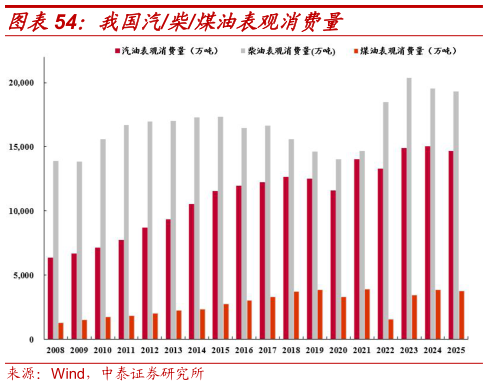
> 数据图表如何看待我国汽柴煤油表观消费量2026-9-0 国内成品油需求达峰,行业低毛利状态下加速中小炼油装置退出市场竞争。我国的成品油需求在 2023 年达到历史最高值 3.87 亿吨,此后两年便开始逐年下滑。受国内乘用车销量放缓和新能源汽车渗透率提升等因素影响,我国的汽油需求已经达峰,预计到 2030 年国内汽油消费量将维持在 1.2-1.3亿吨,较 2024 年减少 16-26%。柴油是工业生产中重要的生产资料,与经济发展和经济结构息息相关,2023 年我国柴油消费达到 2.04 亿吨,随着LNG、氢能、锂电等清洁能源的工业运输领域应用场景的扩大,国内柴油消费将进一步下降。不同于汽柴油,航空煤油的达峰时间相对较晚,通过对比发达国家历史情况,我国的人均航空出行次数还有较大的提升空间,航空煤油的消费潜力还未完全释放在未来一段时间内,随着中国人均 GDP 的提升和航空业的发展,国内航煤的消费量还有一定的增长空间,预计将于2040 年达峰。 我国的成品油定价采用国内外联动的政府主导型定价体制,发展改革委对国内成品油规定最高的零售价。政府主导型定价机制可以有效的平抑成品油价格大幅波动,稳定物价水平,但也一定程度上限制了成品油行业的盈利空间,尤其是我国的原油进口依赖度较高,每年的外采比例超过 70%,国际油价的大幅波动对我国成品油市场的影响较大。根据百川盈孚数据,2020 年以来,我国汽柴油行业毛利长期处于 400 元吨以下,扣除完全成本后,行业盈利十分有限。所以在成品油需求下滑和海外高油价的双重挤压下,国内以成品油为主要产品的中小炼化装置将加速退出市场竞争。中泰证券综合其他