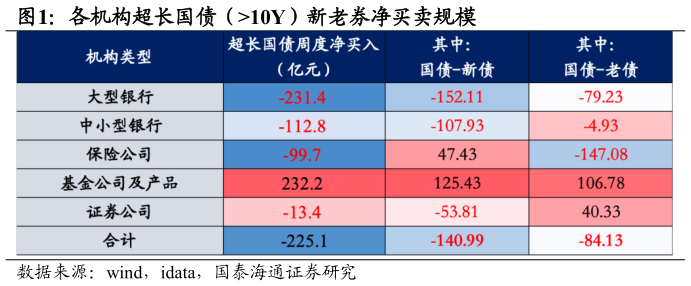
> 数据图表想关注一下各机构超长国债(10Y)新老券净买卖规模2026-9-11. 30 年国债走强背后:非银接力,银行卖压收敛 本周超长端延续走强,但不同品种的主导买盘有所分化。从二级交易数据看,基金与保险是核心多头力量:超长国债主要由基金推动,超长地方债和超长中票则以保险增配为主银行体系整体偏止盈减持,但卖压已边际收敛。 超长国债方面,基金集中承接银行及保险卖盘,是本周 30 年国债走强的核心力量。本周 30 年国债收益率由 2.146%下行 2BP 至 2.126%,基金公司单周净买入 10 年以上国债 232.2 亿元,较上周多净买入 63 亿元。卖盘则主要来自银行和保险,大型银行、中小银行、保险分别净卖出 231.4 亿元、112.8亿元和 99.7 亿元边际来看,银行净卖出规模较上周明显收敛,其中大型银行、中小型银行分别少净卖出 41 亿元、202 亿元而保险净卖出规模有所扩大。从券种结构看,中小银行以减持新券为主,保险则呈现“买新卖老”的换券特征。券商净卖出敞口整体较小,但买卖双侧成交规模均较高,尤其老券交易活跃,交易盘多空博弈仍较充分。国泰海通综合其他