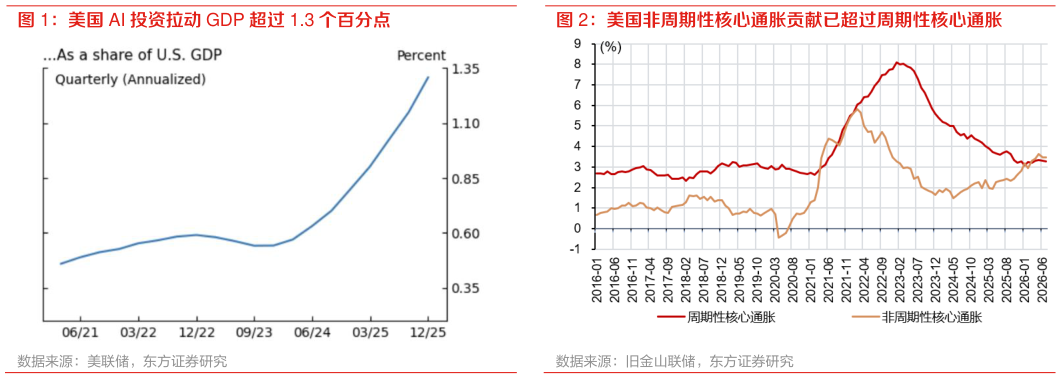
> 数据图表如何看待美国 AI 投资拉动 GDP 超过 1.3 个百分点 美国非周期性核心通胀贡献已超过周期性核心通胀2026-9-1特征,让“六张网”建设对国债利率的影响有限。因此,只要 AI 投资不降温,美债高利率就是一个持久问题而美伊冲突所带来的高油价,只是特朗普给已经高企的美债利率上又加了一块“砖”。与之相关的是,美国通胀结构也发生了重要变化,供给侧因素主导的“非周期性通胀”贡献率超过了一半,意味着通过货币政策紧缩能够解决的通胀部分越来越有限。根据旧金山联储的框架,美国核心通胀中由需求侧因素所拉动的“周期性核心通胀”(包括住房、餐饮、休闲娱乐等)占比已经降至 40%多,而由供给侧因素(包括行政管制、关税引发的供应链问题、AI 产业趋势等)所拉动的“非周期性核心通胀”(包括医疗服务、汽车及零部件、通信等)占比则升至 50%以上,这与疫情之前美国“周期性核心通胀”占绝对大头的情形大不相同。这意味着,美联储能够通过货币紧缩所治理的通胀部分正变得越来越有限,进一步造成美债利率问题的复杂性。东方证券综合其他